EQT Quartalszahlen
Laut der Analyse von MyStockButler vom Oktober 2026: EQT wird die nächsten Ergebnisse voraussichtlich am 27. Oktober 2026 vorlegen. Achten Sie darauf, ob sich die Produktion im Verhältnis zur Prognose und die Leistung der Verdichter in frei verfügbares Barmittel übersetzen.
Welche Prognose hat EQT für 2026 abgegeben?
| Prognosezeitraum | Niedrig | Hoch | Datum der Angabe | |
|---|---|---|---|---|
| Gesamtabsatzvolumen (Bcfe) | Jahr bis Dezember 2026 | 2.375 | 2.450 | 21. Juli 2026 |
| Gesamtabsatzvolumen (Bcfe) | Quartal bis September 2026 | 570 | 620 | 21. Juli 2026 |
| Betriebskosten (US-Dollar/Mcfe) | Jahr bis Dezember 2026 | 1,05 | 1,20 | 21. Juli 2026 |
| Betriebskosten (US-Dollar/Mcfe) | Quartal bis September 2026 | 1,09 | 1,23 | 21. Juli 2026 |
| EQT zurechenbarer freier Cashflow auf Basis der Terminkurve im Februar (Millionen US-Dollar) | Jahr bis Dezember 2026 | 3.500 | 3.500 | 17. Februar 2026 |
| Nettoverschuldung zum 31. Dezember 2026 auf Basis der Terminkurve im Februar (Millionen US-Dollar) | Jahr bis Dezember 2026 | 4.700 | 4.700 | 17. Februar 2026 |
Was das bedeutet. Die drei Zeilen zur Barsteuer beziehen sich auf unterschiedliche Preisszenarien. Sie prognostizieren daher, wie hoch die Steuern bei unterschiedlichen Erdgaspreisen sein könnten, und sind nicht als drei zu addierende Steuerbeträge zu verstehen.
Hat EQT seine Versprechen gehalten?
Die sieben berichteten Quartale sprechen für vorsichtige Versprechen: Die Produktion erreichte durchgehend den oberen Teil der Prognose oder übertraf sie, während Ausgaben und Kosten innerhalb oder unterhalb ihrer Bandbreiten blieben. Für keine der untersuchten Quartalsprognosen wurde eine nachteilige Anpassung oder Rücknahme festgestellt; die jährlichen Investitionsbudgets wurden vorteilhaft reduziert und die jährliche Produktionsprognose angehoben, einschließlich einer übernahmebedingten Erhöhung für Olympus. Es gab keine nachteilige Verfehlung, die eine einmalige Erklärung erfordert hätte. Olympus war zudem bereits in der Prognose für Q3 2025 enthalten, während geringere als erwartete Produktionskürzungen zu späteren Produktionsübertreffungen beitrugen.
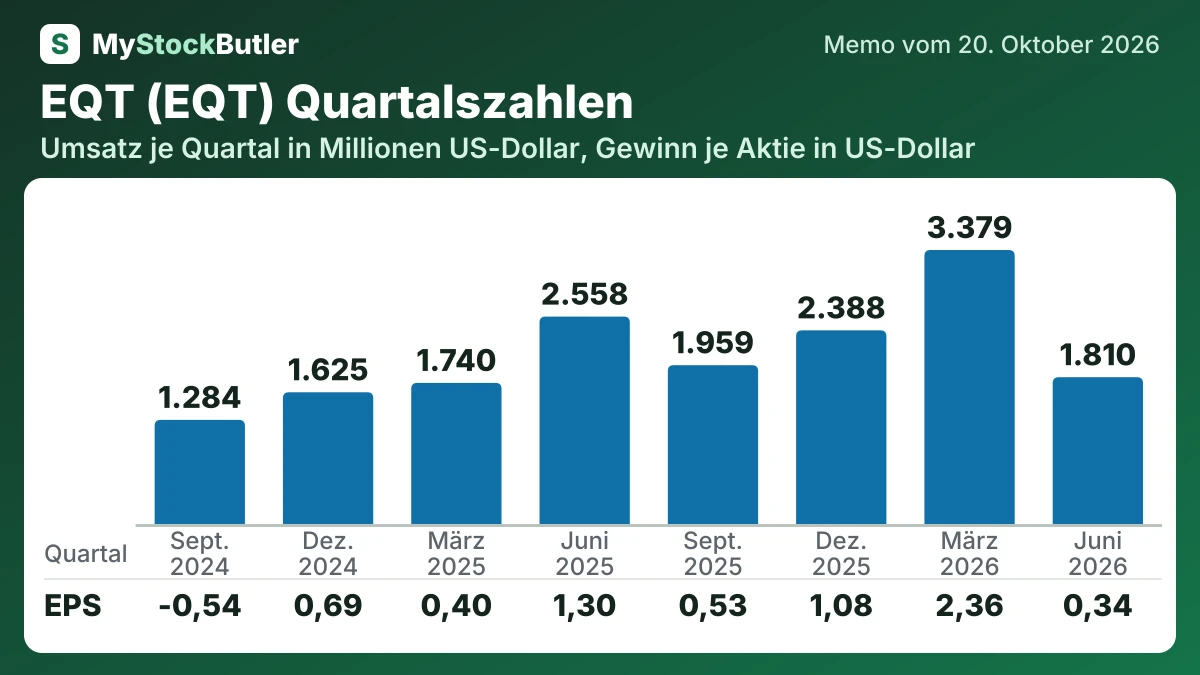
Wie hat sich der Umsatz und Gewinn von EQT über acht Quartale entwickelt?
Der Umsatz ist volatil, weil EQT ein Rohstoffproduzent ist. Das Wachstum erreichte 2022 144,6 %, bevor es 2023 um 7,9 % und 2024 um 23,7 % zurückging. Auch die auf Pro-forma-Basis um Akquisitionen bereinigten Vergleiche gingen in beiden späteren Jahren zurück. Das zeigt, dass die Schwäche nicht nur auf eine veränderte Konsolidierung zurückzuführen war.
Umsatz, Betriebsergebnis, Nettogewinn und verwässertes EPS gingen gegenüber Juni 2025 allesamt zurück. Der Rückgang deutet für sich genommen nicht auf schwächere Bohrlöcher hin, da die tägliche Gasproduktion gestiegen ist. EQT führte die über der Prognose liegende Produktion auf die Leistung der Bohrlöcher, die Optimierung des Systemdrucks und weniger preisbedingte Produktionskürzungen zurück.
| Juni 2026 | März 2026 | Dez. 2025 | September 2025 | Juni 2025 | März 2025 | Dez. 2024 | September 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 1.809.940 | 3.378.736 | 2.388.071 | 1.958.571 | 2.557.719 | 1.739.850 | 1.624.727 | 1.283.802 |
| Betriebsergebnis | 394.038 | 2.035.960 | 1.016.121 | 603.210 | 1.134.038 | 496.250 | 781.445 | -281.840 |
| Nettogewinn | 211.425 | 1.487.229 | 677.099 | 335.862 | 784.147 | 242.139 | 418.395 | -300.823 |
| EPS, verwässert | 0,34 | 2,36 | 1,08 | 0,53 | 1,30 | 0,40 | 0,69 | -0,54 |
Was das bedeutet. Dies sind Beträge für jedes Dreimonatsquartal und nicht für das gesamte Jahr, auch wenn einige Zeilenbezeichnungen „im Jahresverlauf“ lauten.
Worauf sollte ich bei der nächsten Veröffentlichung von EQT achten?
EQT wird die Ergebnisse für Q3 voraussichtlich am 27. Oktober veröffentlichen und am 28. Oktober eine Telefonkonferenz abhalten. Die Produktion sollte an der prognostizierten Bandbreite, aber auch an der Leistung der Verdichter und den Produktionskürzungen gemessen werden. Bei schwachen Preisen kann es sinnvoll sein, Gas zurückzuhalten, sofern das Management die zurückgehaltene Menge und den daraus entstehenden Liquiditätsvorteil erläutert.