E.ON Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom November 2026: E.ONs gewichtete Prognose liegt im November 2029 einschließlich Dividenden bei 19,96 €. Sie hängt von Regulierung und Finanzierung ab.
Wo könnte die E.ON-Aktie 2029 stehen?
Der gewichtete Pfad ist zunächst verhalten, erreicht aber bis November 2029 einschließlich Dividenden 19,96 €. Das entspricht ausgehend von den heutigen 18,91 € einem Verlust von 2 % nach einem Jahr, einem Gewinn von 6 % nach zwei Jahren und einem Gewinn von 15 % nach drei Jahren. Die Ergebnisse bleiben weit gespannt: Das Bären-Szenario für November 2029 liegt bei 12,58 €, das Bullen-Szenario bei 27,87 €. Für das Basis-Szenario spricht die höchste Wahrscheinlichkeit, weil E.ON eine bestätigte Prognose und steigende bereinigte Gewinne vorweisen kann. Regulierung und Finanzierung verhindern jedoch, dass das Aufwärtspotenzial zur zentralen Prognose wird.
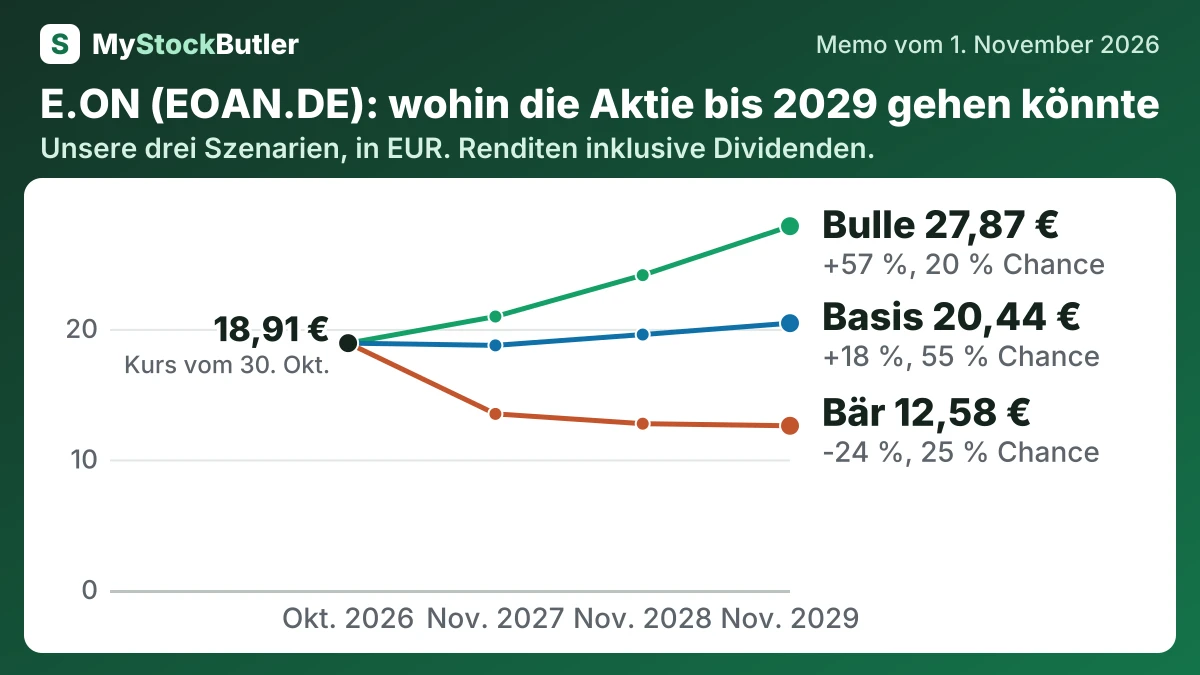
| Szenario | Wahrscheinlichkeit | November 2027 | November 2028 | November 2029 |
|---|---|---|---|---|
| Bär | 25 % | 13,49 (-26 %) | 12,74 (-27 %) | 12,58 (-24 %) |
| Basis | 55 % | 18,74 (+2 %) | 19,57 (+10 %) | 20,44 (+18 %) |
| Bulle | 20 % | 20,95 (+14 %) | 24,12 (+34 %) | 27,87 (+57 %) |
| Gewichtet | 100 % | 17,87 (-2 %) | 18,77 (+6 %) | 19,96 (+15 %) |
Was das bedeutet. Die gewichtete Zeile zeigt den Durchschnittswert, nachdem jedem Fall seine Wahrscheinlichkeit zugewiesen wurde, und kann daher vom Basis-Szenario abweichen.
Was muss bei E.ON richtig oder falsch laufen?
Das Bären-Szenario setzt voraus, dass E.ON hohe Ausgaben tätigt, ohne genügend Investitionen in vergütete Netzwerte umzuwandeln. Die Renditen im deutschen Stromgeschäft enttäuschen, Projekte verzögern sich und Finanzierungskosten zehren das Gewinnwachstum auf. Negativer freier Cashflow und steigende Schulden begrenzen anschließend das Dividendenwachstum. Das Bewertungsmultiple sinkt, weil Anleger infrage stellen, ob das Investitionsprogramm für die Aktionäre Wert schafft. Daraus ergeben sich im November 2027 einschließlich Dividenden 13,49 € und im November 2029 12,58 €. Die Wahrscheinlichkeit liegt bei 25 %, weil die Risiken glaubwürdig sind, bestätigte Prognosen und das Gewinnwachstum im ersten Halbjahr jedoch dagegen sprechen, diesen Pfad zum zentralen Szenario zu machen.
Das Bullen-Szenario setzt gemeinsam günstigere Netzregeln, eine schnellere Projektausführung und eine verbesserte Cash-Umwandlung voraus. Mehr Investitionen werden zu ertragsgenerierenden Vermögenswerten, das Gewinnwachstum übertrifft das Basis-Szenario und eine stärkere Cash-Generierung mindert den Finanzierungsdruck. Der Kurs erreicht im November 2027 20,95 € und im November 2029 27,87 €. Die Wahrscheinlichkeit liegt bei 20 %, weil die zusätzlichen Kunden von OVO Skaleneffekte bringen, aber keine höheren Einzelhandelsmargen belegen, während Schulden und Investitionen erhebliche Einschränkungen bleiben.
Wie viel Cash erwirtschaftet E.ON wirklich?
E.ON erwirtschaftet beträchtliche operative Cashflows, doch sein Investitionsprogramm verbraucht derzeit mehr. Der operative Cashflow belief sich 2025 auf 7 Milliarden €, gegenüber Investitionsausgaben von 7,94 Milliarden €. Nach Leasingzahlungen von 421 Millionen € war der freie Cashflow mit 1,36 Milliarden € negativ; nach aktienbasierter Vergütung von 140,1 Millionen € lag der „reale“ freie Cashflow bei etwa negativen 1,5 Milliarden €.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus der Geschäftstätigkeit | 7.003 | 5.673 | 5.654 | 10.045 | 4.069 |
| − Investitionsausgaben | 7.940 | 6.971 | 6.010 | 4.576 | 4.487 |
| − Leasingzahlungen | 421 | 377 | 383 | 357 | 363 |
| = Freier Cashflow | -1.358 | -1.675 | -739 | 5.112 | -781 |
| − Aktienbasierte Vergütung | 140,1 | 77,5 | 100,0 | 29,6 | 70,3 |
| = Realer freier Cashflow | -1.498,1 | -1.752,5 | -839,0 | 5.082,4 | -851,3 |
Was zahlt ein Anleger heute für E.ON?
E.ON wird mit dem 14,8-Fachen der vergangenen Gewinne und dem 15,1-Fachen der für die nächsten zwölf Monate erwarteten Gewinne gehandelt. Das EBITDA – also das operative Ergebnis vor Finanzierung, Steuern und den bilanziellen Kosten der Nutzung von Vermögenswerten – zeigt die Ertragskraft, aber nicht den Cash, der nach Instandhaltung übrig bleibt. Eine Mautstraße kann hohe Mauterlöse erzielen und dennoch Cash für Reparaturen benötigen; E.ONs Netze stehen vor demselben Problem. 2025 meldete E.ON ein bereinigtes EBITDA von 9,85 Milliarden € bei Investitionen von 8,51 Milliarden €.
| Heute (1. Nov. 2026) | |
|---|---|
| Aktienkurs | 18,905 |
| Marktwert (berechnet) | 49.423,0 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 14,8x |
| KGV, nächste 12 Monate (berechnet) | 15,1x |
| Rendite des freien Cashflows (berechnet) | -2,7 % |
| Reale Free-Cashflow-Rendite (berechnet) | -3,0 % |
Was das bedeutet. Die negativen Renditen des freien Cashflows bedeuten, dass das Unternehmen zuletzt mehr Cash ausgab, als es erwirtschaftete, obwohl es weiterhin eine Dividende zahlte.