Deckers Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der gewichtete Kurs von Deckers liegt im Oktober 2029 bei 129,87 US-Dollar. Er hängt von erfolgreichen HOKA-Produktstarts, einer breiteren Nachfrage nach UGG, internationalem Wachstum und dem Verkauf zum vollen Preis ab.
Wo könnte die Deckers-Aktie 2029 stehen?
Die wahrscheinlichkeitsgewichtete Prognose deutet kurzfristig auf ein moderates Aufwärtspotenzial und über drei Jahre auf stärkere Renditen hin. Der gewichtete Kurs liegt im Oktober 2027 bei 90,55 US-Dollar, was einschließlich Dividenden einer Rendite von 11 % entspricht. Im Oktober 2028 erreicht er 108,28 US-Dollar, was einer Rendite von 33 % entspricht.
Im Oktober 2029 liegt der gewichtete Kurs bei 129,87 US-Dollar, was einer Rendite von 59 % entspricht. Die Spanne reicht dann im Bären-Szenario von 57,87 US-Dollar bis im Bullen-Szenario zu 218,01 US-Dollar, ausgehend von heute 81,48 US-Dollar. Die Bandbreite spiegelt die Unsicherheit über die HOKA-Nachfrage, die Beständigkeit von UGG, die Margen, Aktienrückkäufe und das Bewertungsmultiple wider.
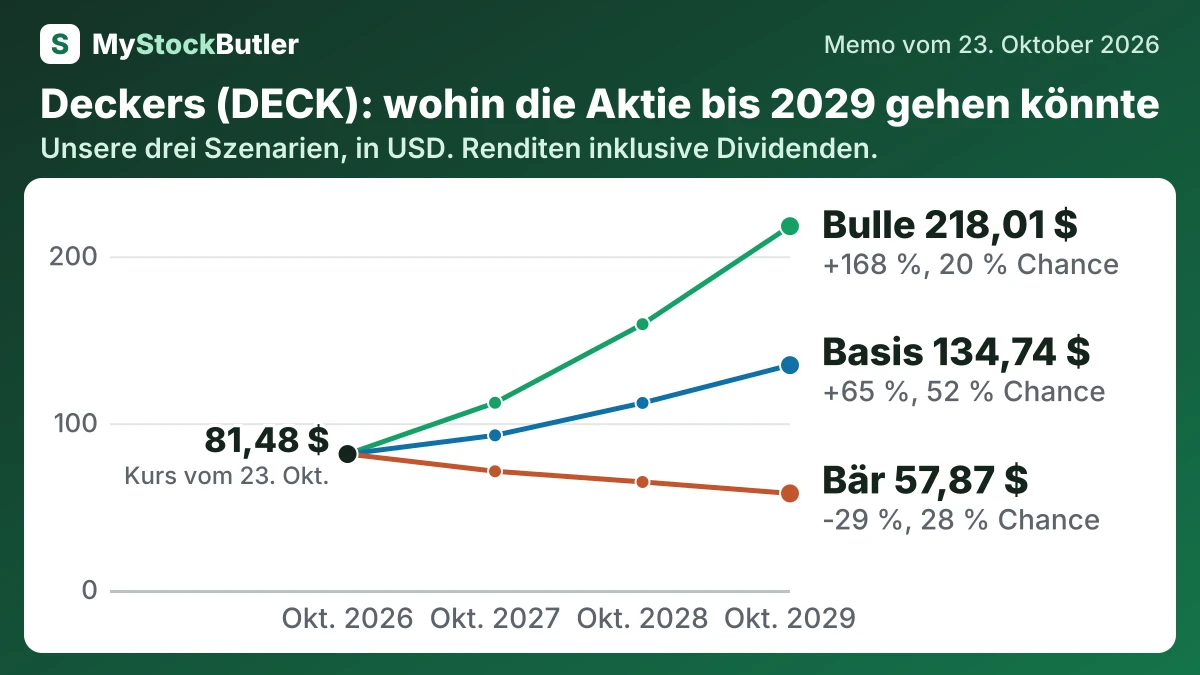
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 28 % | 71,13 (-13 %) | 64,73 (-21 %) | 57,87 (-29 %) |
| Basis | 52 % | 92,69 (+14 %) | 112,10 (+38 %) | 134,74 (+65 %) |
| Bulle | 20 % | 112,20 (+38 %) | 159,29 (+95 %) | 218,01 (+168 %) |
| Gewichtet | 100 % | 90,55 (+11 %) | 108,28 (+33 %) | 129,87 (+59 %) |
Was muss bei Deckers gut oder schiefgehen?
Im Bären-Szenario beläuft sich der Gewinn auf 971 Millionen US-Dollar, dann auf 883 Millionen US-Dollar und anschließend auf 840 Millionen US-Dollar. Es unterstellt einen schwachen Abverkauf von HOKA, Preisnachlässe, eine schwächere UGG-Nachfrage und einen Rückgang der Marge von 17,5 % auf 16,0 %. Im Bullen-Szenario steigt der Gewinn auf 1.082 Millionen US-Dollar, dann auf 1.226 Millionen US-Dollar und anschließend auf 1.363 Millionen US-Dollar, weil erfolgreiche HOKA-Produktstarts, eine breitere UGG-Nachfrage, internationales Wachstum und der Verkauf zum vollen Preis sowohl den Umsatz als auch die Margen erhöhen.
Wie viel Cash erwirtschaftet Deckers tatsächlich?
Die aktienbasierte Vergütung erschwert dieses Bild. Die Rechnungslegung zieht sie vom Gewinn ab, addiert sie aber zum operativen Cashflow zurück, weil die Ausgabe von Aktien nicht unmittelbar Cash verbraucht. Zieht man die aktienbasierte Vergütung von 44,8 Millionen US-Dollar im Geschäftsjahr 2026 ab, verbleibt ein analytischer „realer freier Cashflow“ von rund 1,1 Milliarden US-Dollar. Das ist keine eigene Kennzahl von Deckers, berücksichtigt aber eine mögliche Verwässerung.
| März 2026 | März 2025 | März 2024 | März 2023 | März 2022 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 1.181.955 | 1.044.523 | 1.033.184 | 537.422 | 172.353 |
| − Investitionsausgaben | 84.623 | 86.171 | 89.365 | 81.025 | 51.017 |
| = Freier Cashflow | 1.097.332 | 958.352 | 943.819 | 456.397 | 121.336 |
| − Aktienbasierte Vergütung | 44.835 | 37.943 | 37.288 | 26.897 | 26.816 |
| = Realer freier Cashflow | 1.052.497 | 920.409 | 906.531 | 429.500 | 94.520 |
| Realer freier Cashflow, % des Umsatzes | 19,2 % | 18,5 % | 21,1 % | 11,8 % | 3,0 % |
Was das bedeutet. Die aktienbasierte Vergütung ist heute keine Barzahlung, wir ziehen sie aber ab, weil die Ausgabe von Aktien den Anteil der bestehenden Aktionäre am Unternehmen verringert.
Was zahlt ein Anleger heute für Deckers?
Der heutige Kurs setzt voraus, dass Deckers seine Gewinne halten kann, erfordert aber keine Rückkehr zu schnellem Wachstum.