Delta Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Deltas gewichtetes Szenario erreicht bis Oktober 2029 109,40 US-Dollar, bei einer Wahrscheinlichkeit von 28 % für das Bären-, 52 % für das Basis- und 20 % für das Bullen-Szenario. Entscheidend ist, die Stärke bei Premiumangeboten und Loyalität in einen nachhaltigen TRASM-über-CASM-ex-Abstand umzuwandeln, bevor Treibstoff- und Flottenverpflichtungen zum Tragen kommen.
Wo könnte Deltas Aktie im Oktober 2029 stehen?
Die Prognose setzt den gewichteten Kurs im Oktober 2027 auf 85,47 US-Dollar, einschließlich Dividenden eine Rendite von 13 %. Im Oktober 2029 erreicht er 109,40 US-Dollar, einschließlich Dividenden eine Rendite von 47 %. Auf das Bären-Szenario entfallen 28 % Wahrscheinlichkeit, auf das Basis-Szenario 52 %. Das Bullen-Szenario kommt auf 20 %.
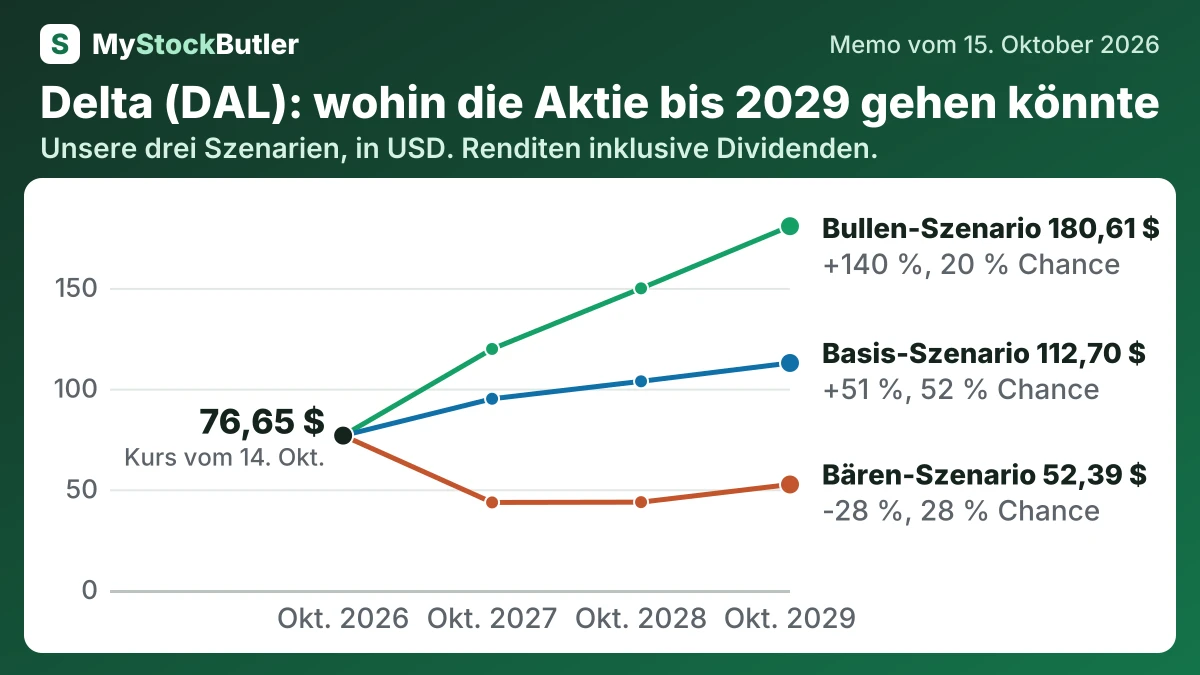
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 28 % | 43,47 (-42 %) | 43,61 (-41 %) | 52,39 (-28 %) |
| Basis-Szenario | 52 % | 94,94 (+25 %) | 103,60 (+38 %) | 112,70 (+51 %) |
| Bullen-Szenario | 20 % | 119,67 (+57 %) | 149,75 (+98 %) | 180,61 (+140 %) |
| Gewichtet | 100 % | 85,47 (+13 %) | 96,03 (+28 %) | 109,40 (+47 %) |
Was das bedeutet. Die gewichtete Zeile ist ein wahrscheinlichkeitsbasierter Durchschnitt der drei Szenarien und keine Zusage, dass die Aktie diese Kurse erreichen wird.
Was muss für Deltas Basisszenario gut laufen – und was könnte schiefgehen?
Das Betriebsergebnis ist die zentrale Ertragsannahme. Im Basis-Szenario steigt es von 6.650 Millionen US-Dollar im Oktober 2027 auf 7.008 Millionen US-Dollar im Oktober 2028. 2029 erreicht es 7.372 Millionen US-Dollar. Die erste Zahl basiert auf einem Umsatz von 70.000 Millionen US-Dollar und einer Marge von 9,5 %, getragen von schneller wachsenden Premiumerlösen als Premiumsitzen sowie einer Prognose für das Umsatzwachstum im vierten Quartal von 20 %, während das Sitzplatzwachstum auf 2 % begrenzt bleibt.
Das Bären-Szenario beginnt bei 4.515 Millionen US-Dollar und erreicht 2028 4.824 Millionen US-Dollar. 2029 kommt es auf 5.213 Millionen US-Dollar, weil Treibstoff-, Arbeits- und Störungskosten zunächst die Erholung der Ticketpreise überwiegen. Das Bullen-Szenario beginnt bei 7.403 Millionen US-Dollar und erreicht 2028 8.475 Millionen US-Dollar. Es kommt auf 9.480 Millionen US-Dollar, wenn sich die Treibstoffkosten normalisieren, die Kapazität diszipliniert bleibt und die Premiumpreise Bestand haben. Das Basis-Szenario liegt zudem über dem Durchschnitt des Betriebsergebnisses von 5.250 Millionen US-Dollar aus den Jahren 2022–2025, aber unter einer aggressiven Margenerholung.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Normales Betriebsergebnis | 6.650 (4.515 / 7.403) | 7.008 (4.824 / 8.475) | 7.372 (5.213 / 9.480) |
| Aktien (Millionen) | 663 (666 / 660) | 668 (674 / 661) | 674 (682 / 666) |
| Dividende je Aktie | 0,90 (0,86 / 0,98) | 1,00 (0,86 / 1,20) | 1,10 (0,86 / 1,45) |
| Verhältnis von Unternehmenswert zu normalem Betriebsergebnis | 10,50 (8,50 / 11,50) | 10,50 (8,00 / 12,00) | 10,50 (8,50 / 12,50) |
| Nettoverschuldung | 6.861 (9.436 / 6.210) | 4.328 (9.215 / 2.703) | 1.469 (8.601 / -1.732) |
Was das bedeutet. Im Oktober 2029 bedeutet eine negative Nettoverschuldung, dass das Unternehmen mehr Barmittel als geliehenes Geld hätte.
Wie viel Cash erwirtschaftet Delta tatsächlich?
Deltas eigene Kennzahl für den freien Cashflow lag 2025 bei 4.643 Millionen US-Dollar. Sie bereinigt die Ausgangswerte des Cashflows um Posten wie Pensionszahlungen, ausgewählte Flughafenprojekte und strategische Investitionen. Die aktienbasierte Vergütung betrug 313 Millionen US-Dollar. Zieht man sie ab, ergibt sich analytisch ein „realer“ freier Cashflow von 3.530 Millionen US-Dollar. Die Jahresdividende betrug 440 Millionen US-Dollar.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 8.342 | 8.025 | 6.464 | 6.363 | 3.264 |
| − Investitionsausgaben | 4.499 | 5.140 | 5.323 | 6.366 | 3.247 |
| = Freier Cashflow | 3.843 | 2.885 | 1.141 | -3 | 17 |
| − Aktienbasierte Vergütung | 313 | 236 | 180 | 150 | 149 |
| = Realer freier Cashflow | 3.530 | 2.649 | 961 | -153 | -132 |
| Freier Cashflow, % des Umsatzes | 6,1 % | 4,7 % | 2,0 % | -0,0 % | 0,1 % |
Was das bedeutet. Der von dem Unternehmen ausgewiesene freie Cashflow ist höher, weil er einige von uns berücksichtigte Cashkosten ausklammert. Dadurch überschätzt die Kennzahl den Cash, der tatsächlich für die Aktionäre übrig bleibt.
Was zahlt ein Anleger heute für Delta?
Delta Air Lines wird so bewertet, als könne eine kapitalintensive Fluggesellschaft volatile Nachfrage und Treibstoffkosten in verlässliche Gewinne und Cashflows verwandeln. Die zentrale Frage lautet, welche Annahmen dieser Kurs bereits enthält.