CoStar Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der gewichtete Preis liegt im Oktober 2027 bei 27,78 US-Dollar – bei einer Bären-, Basis- und Bullen-Wahrscheinlichkeit von 30 %, 55 % beziehungsweise 15 %. Entscheidend ist, dass sich die Buchungen erholen, Homes.com seine Reichweite monetarisiert und Übernahmen profitables Wachstum hinzufügen.
Wo könnte die CoStar-Aktie 2029 stehen?
Der gewichtete Kurs liegt im Oktober 2027 bei 27,78 US-Dollar. Das entspricht einer Rendite von 0 %. Im Oktober 2029 erreicht er 33,30 US-Dollar. Das entspricht einer Rendite von 20 %. Das Bären-Szenario hat eine Wahrscheinlichkeit von 30 %, das Basis-Szenario von 55 % und das Bullen-Szenario von 15 %.
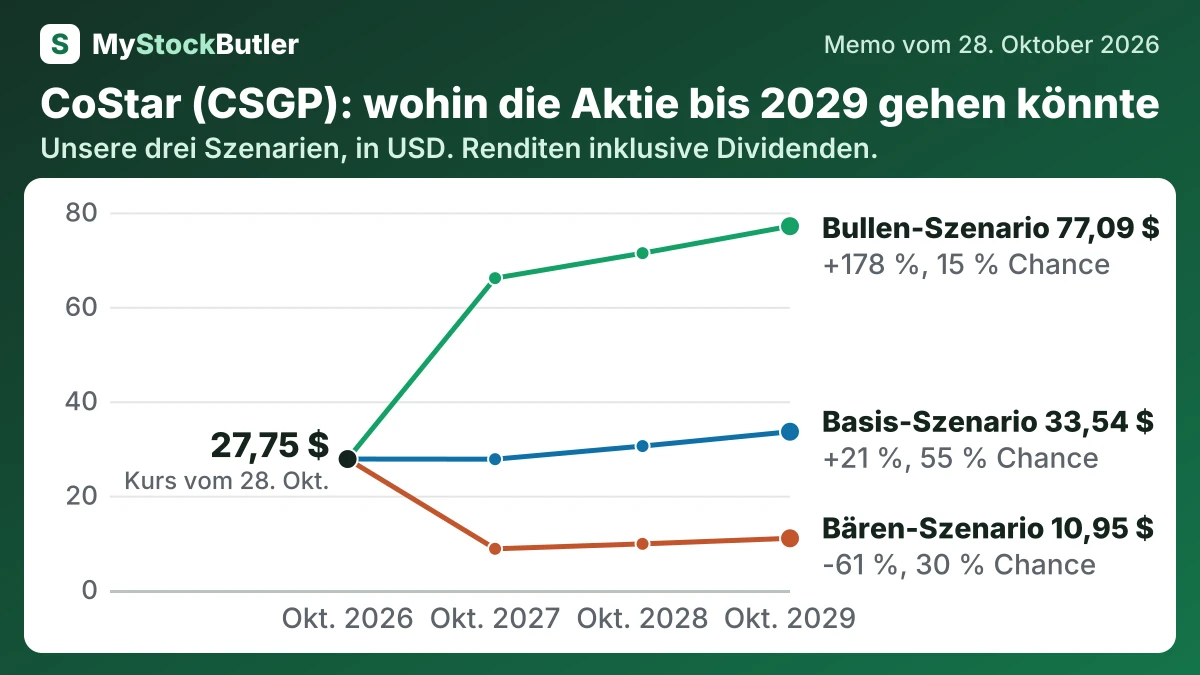
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 30 % | 8,73 (-69 %) | 9,78 (-65 %) | 10,95 (-61 %) |
| Basis-Szenario | 55 % | 27,72 (-0 %) | 30,50 (+10 %) | 33,54 (+21 %) |
| Bullen-Szenario | 15 % | 66,08 (+138 %) | 71,38 (+157 %) | 77,09 (+178 %) |
| Gewichtet | 100 % | 27,78 (+0 %) | 30,41 (+10 %) | 33,30 (+20 %) |
Was muss bei CoStar richtig oder schiefgehen?
Im Basis-Szenario erreicht das EBIT im Geschäftsjahr 2030 1.060 Millionen USD. Ausgangspunkt sind Umsätze von 3.760 Millionen USD im Geschäftsjahr 2026; angenommen wird ein jährliches Wachstum von 9 %, wodurch bis zum Geschäftsjahr 2030 rund 5.308 Millionen USD erreicht werden. Eine EBIT-Marge von 20 % führt dann zum ausgewählten Ergebnis. Vorausgesetzt werden eine allmähliche Erholung der Buchungen, anhaltendes Wachstum bei gewerblichen Abonnements und eine Annäherung von Homes.com an die Gewinnschwelle, während Abschreibungen, aktienbasierte Vergütung und Investitionen das EBIT unter dem bereinigten EBITDA halten.
Das Bären-Szenario ergibt ein EBIT von 550 Millionen USD. Es unterstellt ein jährliches Umsatzwachstum von 5 % und eine Marge von 12 %, weil die annualisierten Netto-Neubuchungen im Q3 auf 37 Millionen USD nach 84 Millionen USD ein Jahr zuvor gefallen sind und die Amortisationsdauer der Kundenakquise weiterhin nicht offengelegt wird. Das Bullen-Szenario ergibt 1.540 Millionen USD. Es unterstellt ein Wachstum von 12 % und eine Marge von 26 % und erfordert, dass sich die Buchungen erholen, Homes.com den Traffic in zahlende, verlängernde Makler umwandelt und Übernahmen einen operativen Hebel hinzufügen.
| Geschäftsjahr 2030 | |
|---|---|
| Operativer Gewinn (EBIT) | 1.060 (550 / 1.540) |
| Aktien (Millionen) | 394 (412 / 368) |
| Exit-Multiple (Unternehmenswert zum operativen Gewinn (EBIT)) | 14,00 (10,00 / 20,00) |
| Nettoverschuldung | 54,00 (340 / -285) |
Was das bedeutet. Das Exit-Multiple zeigt, wie viele USD Anleger für jeden USD des jährlichen operativen Gewinns zahlen könnten; eine höhere Zahl unterstellt daher, dass das Unternehmen höher bewertet wird.
Wie viel Cash erwirtschaftet CoStar wirklich?
Der freie Cashflow zieht die Investitionsausgaben vom operativen Cashflow ab. CoStar gab 2025 307 Millionen USD für Standorte und 82 Millionen USD für sonstige Sachanlagen und Ausrüstung aus, sodass deutlich weniger Cash übrig blieb, als die operativen Aktivitäten allein vermuten lassen. Die begleitende Kennzahl „realer freier Cashflow“ geht weiter und zieht auch die aktienbasierte Vergütung ab. Das ist ein wirtschaftlicher Warnhinweis auf Verwässerung, keine zweite Barauszahlung.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus operativer Tätigkeit | 430 | 393 | 490 | 478,7 | 469,7 |
| − Investitionsausgaben | 389 | 638 | 143 | 93,8 | 188,9 |
| = Freier Cashflow | 41 | -245 | 347 | 384,9 | 280,8 |
| − Aktienbasierte Vergütung | 194 | 89 | 85 | 75,2 | 63,7 |
| = Realer freier Cashflow | -153 | -334 | 262 | 309,7 | 217,1 |
| Realer freier Cashflow, % des Umsatzes | -4,7 % | -12,2 % | 10,7 % | 14,2 % | 11,2 % |
Was das bedeutet. Aktienbasierte Vergütung verbraucht heute kein Cash, gibt den Mitarbeitern aber einen Teil des Unternehmens; deshalb ziehen wir sie ab, um zu zeigen, was den Aktionären tatsächlich bleibt.
Was zahlt ein Anleger heute für CoStar?
Die Bewertung hängt stark von der Prognose ab: Das nachlaufende Kurs-Gewinn-Verhältnis liegt bei 63,1x, während das Kurs-Gewinn-Verhältnis auf Basis der nächsten zwölf Monate 15,9x beträgt. CoStars Rendite des freien Cashflows liegt bei 0,4 %, die Rendite des realen freien Cashflows bei -1,4 %. 2025 lag die operative Marge bei -2,2 %. Der reale freie Cashflow entsprach -4,7 % des Umsatzes. CoStars verwässertes Ergebnis je Aktie lag 2025 bei 0,02 USD. Der reale freie Cashflow nach aktienbasierter Vergütung betrug -0,36 USD je Aktie. Aktienrückkäufe beliefen sich auf 1,19 USD je Aktie, während die durchschnittliche Zahl der verwässerten Aktien um 3,2 % stieg.