Copart Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der gewichtete Kurs von Copart könnte bis Oktober 2029 36,33 US-Dollar erreichen, was einer Rendite von 29 % entspräche, wenn sich das Versicherungsangebot stabilisiert, sich die Margen erholen und ACV einen Mehrwert schafft. Die Copart-These beruht darauf, dass sich Versicherungsangebot und Margen erholen und ACV nach den Integrationskosten seinen Wert unter Beweis stellt.
Wo könnte die Copart-Aktie 2029 stehen?
Im Oktober 2027 liegt der gewichtete Kurs bei 28,80 US-Dollar, einschließlich Dividenden eine Rendite von 2 %. Im Oktober 2028 erreicht er 32,20 US-Dollar, eine Rendite von 14 %. Im Oktober 2029 erreicht er 36,33 US-Dollar, eine Rendite von 29 %.
Das Bären-Szenario hat eine Wahrscheinlichkeit von 30 %. Das Basisszenario hat eine Wahrscheinlichkeit von 50 %. Das Bullen-Szenario hat eine Wahrscheinlichkeit von 20 %.
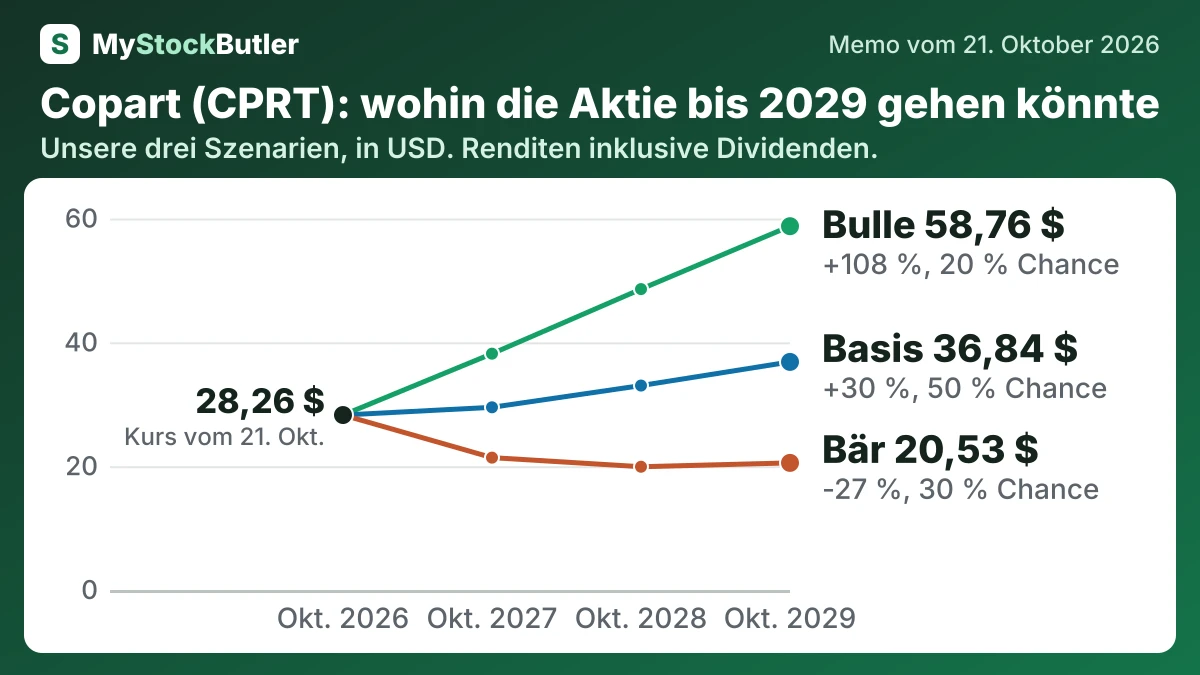
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 21,38 (-24 %) | 19,91 (-30 %) | 20,53 (-27 %) |
| Basis | 50 % | 29,51 (+4 %) | 33,02 (+17 %) | 36,84 (+30 %) |
| Bulle | 20 % | 38,17 (+35 %) | 48,60 (+72 %) | 58,76 (+108 %) |
| Gewichtet | 100 % | 28,80 (+2 %) | 32,20 (+14 %) | 36,33 (+29 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt des Bären-, Basis- und Bullen-Szenarios und keine eigenständige Prognose, die automatisch eintreten wird.
Was muss bei Copart gut laufen – und was könnte schiefgehen?
Das Bären-Szenario setzt schwache Aufträge von Versicherern, anhaltende Kundenverluste und eine kostspielige ACV-Integration voraus.
Das Bullen-Szenario setzt eine stärkere Umwandlung von Totalschäden, gehaltene Versicherungskunden, erfolgreiches Cross-Selling an Händler und anhaltende Aktienrückkäufe voraus. Es erreicht bis Oktober 2027 38,17 US-Dollar und bis Oktober 2029 58,76 US-Dollar. Die Wahrscheinlichkeit von 20 % spiegelt die Zahl der Bedingungen wider, die gemeinsam erfüllt werden müssen, während das Management keine numerischen Prognosen zu Gewinn oder Integration vorgelegt hat.
Wie viel Cash erwirtschaftet Copart tatsächlich?
Der operative Cashflow folgt den eingegangenen und geleisteten Zahlungen, während der Gewinn der bilanziellen Erfassung folgt. Der freie Cashflow zieht die Investitionsausgaben vom operativen Cashflow ab. Der Abzug der aktienbasierten Vergütung ergibt den „realen freien Cashflow“ – eine analytische Konvention, die die Verwässerung berücksichtigt, obwohl die Vergütung selbst nicht unmittelbar Cash verbraucht.
| Juli 2026 | Juli 2025 | Juli 2024 | Juli 2023 | Juli 2022 | |
|---|---|---|---|---|---|
| = Freier Cashflow | 1.267.129 | 1.230.760 | 961.574 | 847.574 | 839.235 |
| − Aktienbasierte Vergütung | 38.818 | 38.004 | 35.234 | 39.673 | 38.965 |
| = Realer freier Cashflow | 1.228.311 | 1.192.756 | 926.340 | 807.901 | 800.270 |
| Freier Cashflow, % des Umsatzes | 27,2 % | 26,5 % | 22,7 % | 21,9 % | 24,0 % |
| Realer freier Cashflow, % des Umsatzes | 26,3 % | 25,7 % | 21,9 % | 20,9 % | 22,9 % |
Was das bedeutet. Die Position zum Working Capital umfasst Steuern, langfristige betriebliche Vermögenswerte, Leasingverhältnisse und sonstige Posten – nicht nur Vorräte und ausstehende Kundenrechnungen –, sodass es sich um eine breite Cash-Anpassung handelt.
Was bezahlt ein Anleger heute für Copart?
| Heute (21. Okt. 2026) | |
|---|---|
| Aktienkurs | 28,2554 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 18,2x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 17,4x |
| Rendite des freien Cashflows (berechnet) | 4,8 % |
| Rendite des realen freien Cashflows (berechnet) | 4,7 % |
| Dividendenrendite (berechnet) | 0,0 % |
Was das bedeutet. Der Unternehmenswert könnte zu niedrig sein, weil er eine ältere Bilanz verwendet und die für die Übernahme am 16. Oktober gezahlten Barmittel nicht berücksichtigt.