CMS Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose für CMS liegt im Oktober 2029 bei 84,47 US-Dollar. Sie hängt davon ab, dass MPSC-Genehmigungen vernünftige Projekte in die Tarife aufnehmen und die erzielten Renditen während 2027–2029 nahe den genehmigten Renditen bleiben.
Wo könnte die CMS-Aktie 2029 stehen?
Der erste gewichtete Kurs liegt im Oktober 2027 bei 76,71 US-Dollar. Das entspricht einer Gesamtrendite von 15 % einschließlich Dividenden. Der letzte liegt im Oktober 2029 bei 84,47 US-Dollar. Das entspricht einer Gesamtrendite von 33 % einschließlich Dividenden. Auf das Bären-Szenario entfällt eine Wahrscheinlichkeit von 25 %, auf das Basisszenario 60 %. Das Bullen-Szenario hat eine Wahrscheinlichkeit von 15 %.
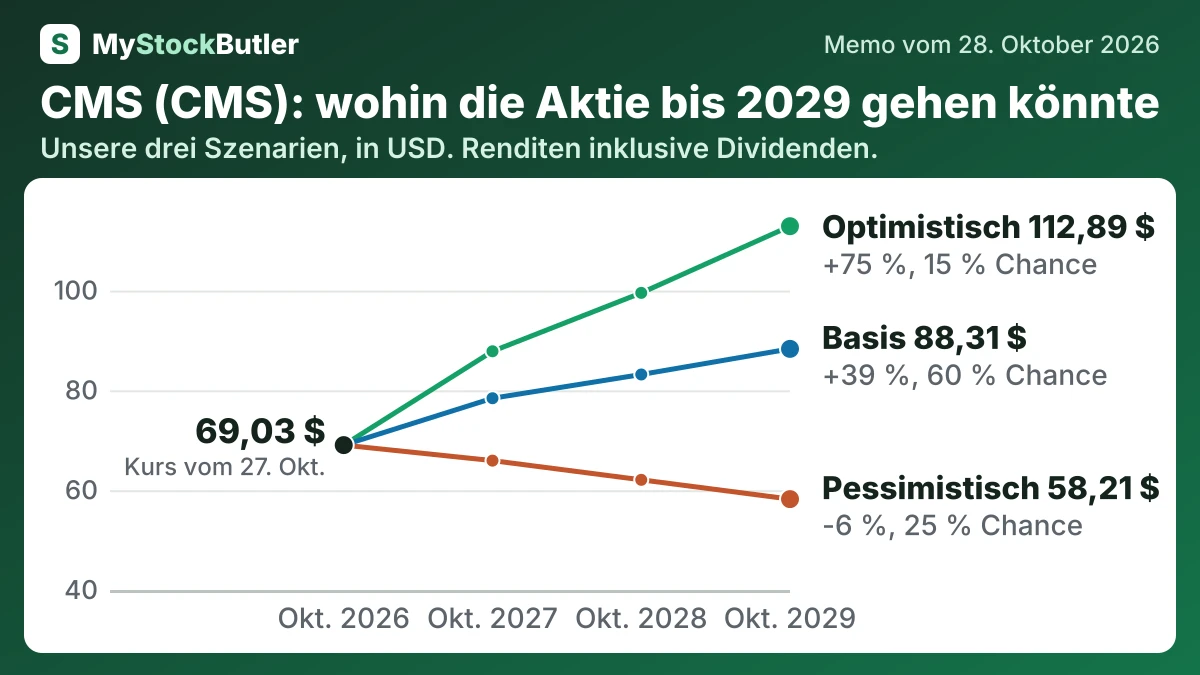
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 65,92 (-1 %) | 62,07 (-3 %) | 58,21 (-6 %) |
| Basis | 60 % | 78,42 (+17 %) | 83,18 (+28 %) | 88,31 (+39 %) |
| Bulle | 15 % | 87,83 (+31 %) | 99,53 (+51 %) | 112,89 (+75 %) |
| Gewichtet | 100 % | 76,71 (+15 %) | 80,36 (+23 %) | 84,47 (+33 %) |
Was muss für CMS gut oder schlecht laufen?
Das Ergebnis hängt davon ab, dass MPSC-Genehmigungen vernünftige Projekte in die Tarife aufnehmen und die erzielten Renditen während 2027–2029 nahe den genehmigten Renditen bleiben. Im Oktober 2026 waren rund 450 MW an neuen Verträgen in Betrieb genommen worden. Diese Verträge umfassten insgesamt etwa 745 MW. Die staatliche Anordnung – eine behördliche Vorgabe, die J.H. Campbell zum Weiterbetrieb verpflichtet – soll am 14. November 2026 auslaufen. Die Verkäufe von NorthStar-Vermögenswerten, Finanzierungskosten und die Ausgabe neuer Aktien werden zeigen, ob CMS den Finanzierungsbedarf senkt und das Wachstum je Aktie erhält. Die Investmentthese lautet: Wachstum, das Erholungsrisiken, Cashflow-Defizite und Verwässerung übersteht.
Wie viel Cash erwirtschaftet CMS tatsächlich?
Der „reale freie Cashflow“ nimmt einen weiteren Abzug für aktienbasierte Vergütung vor. Dabei handelt es sich nicht um eine aktuelle Bauausgabe, doch für die Eigentümer stellt sie durch eine mögliche Verwässerung einen Kostenfaktor dar. Negativer freier Cashflow ist bei einem wachsenden Versorger nicht automatisch ein Alarmsignal; er bedeutet, dass die Lücke finanziert werden muss, bis genehmigte Vermögenswerte Erlöse von Kunden generieren.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 2.235 | 2.370 | 2.309 | 855 | 1.819 |
| − Investitionsausgaben | 3.824 | 3.018 | 3.219 | 2.374 | 2.076 |
| = Freier Cashflow | -1.589 | -648 | -910 | -1.519 | -257 |
| − Aktienbasierte Vergütung | 25 | 27 | 28 | 26 | 22 |
| = Realer freier Cashflow | -1.614 | -675 | -938 | -1.545 | -279 |
| Realer freier Cashflow, % des Umsatzes | -18,9 % | -9,0 % | -12,6 % | -18,0 % | -3,8 % |
Was das bedeutet. Das Unternehmen erwirtschaftete Cash aus dem laufenden Geschäft, gab aber mehr für Anlagen und Gebäude aus, sodass der freie Cashflow negativ war.