CDW Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Szenario für CDW weist auf 201,91 US-Dollar bis Oktober 2027 und 237,54 US-Dollar bis Oktober 2029 hin. Es hängt von profitablem Wachstum, einer besseren Cashflow-Umwandlung und disziplinierten Kapitalrückflüssen ab.
Wohin könnten sich die CDW-Aktien in der Prognose entwickeln?
Das gewichtete Szenario weist auf 201,91 US-Dollar bis Oktober 2027 und 237,54 US-Dollar bis Oktober 2029 hin und hängt von profitablem Wachstum, einer besseren Cashflow-Umwandlung und disziplinierten Kapitalrückflüssen ab. Diese Ergebnisse beinhalten zum ersten Termin eine Rendite von 24 % und zum letzten eine Rendite von 49 %.
Die Prognose weist dem pessimistischen Szenario eine Wahrscheinlichkeit von 30 % und dem Basisszenario eine Wahrscheinlichkeit von 52 % zu. Das optimistische Szenario kommt auf 18 %. Die These setzt voraus, dass das Umsatzwachstum Bruttogewinn erzeugt, sich Vorräte in Zahlungseingänge verwandeln und Lovelytics—das von CDW übernommene Unternehmen—Kundenbindung und Folgeaufträge vorweisen kann.
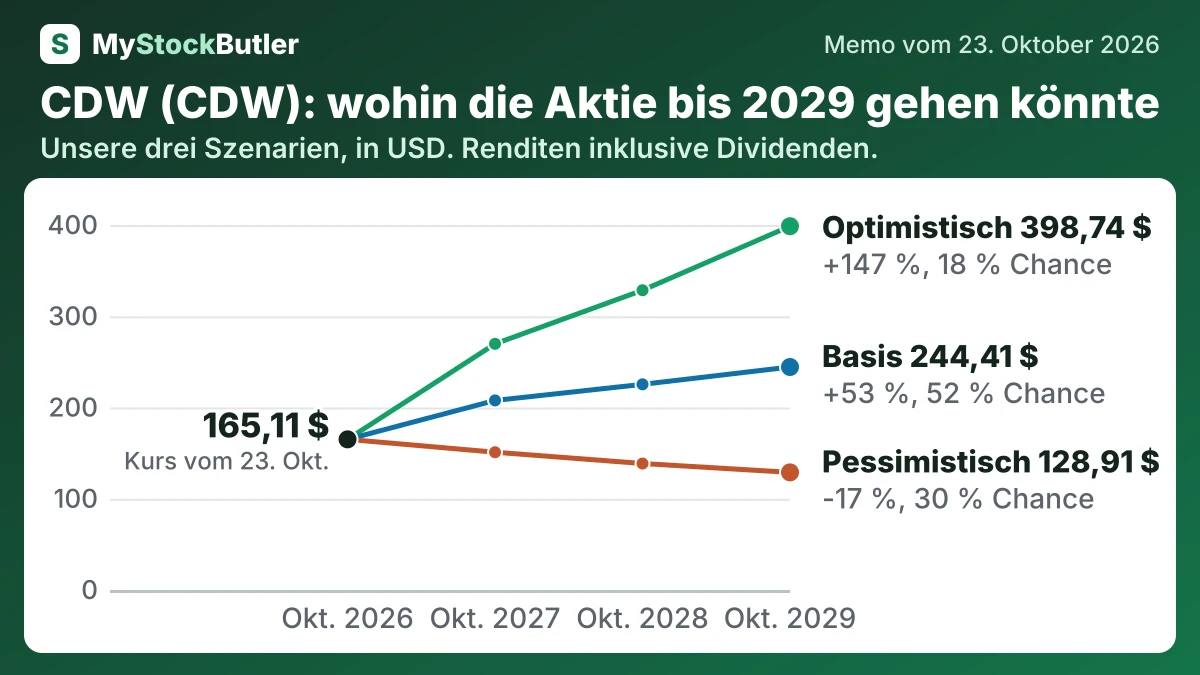
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Pessimistisch | 30 % | 150,98 (-7 %) | 138,61 (-13 %) | 128,91 (-17 %) |
| Basis | 52 % | 207,78 (+27 %) | 225,42 (+40 %) | 244,41 (+53 %) |
| Optimistisch | 18 % | 269,81 (+65 %) | 328,54 (+102 %) | 398,74 (+147 %) |
| Gewichtet | 100 % | 201,91 (+24 %) | 217,94 (+35 %) | 237,54 (+49 %) |
Was muss für CDW gut laufen – und was könnte schiefgehen?
Das pessimistische Szenario endet bei 1.186 Millionen US-Dollar. Es unterstellt, dass der Umsatz lediglich von 23.800 Millionen US-Dollar auf 24.200 Millionen US-Dollar wächst und die Margen von 5,2 % auf 4,9 % sinken. Das optimistische Szenario endet bei 1.796 Millionen US-Dollar und basiert auf einem Umsatzanstieg von 24.700 Millionen US-Dollar auf 28.500 Millionen US-Dollar sowie Margen von 5,9 % bis 6,3 %. Der Unterschied spiegelt das jüngste Warnsignal wider: Im zweiten Quartal stieg der Umsatz um 10,0 %, der Bruttogewinn jedoch nur um 6,3 %, während die Bruttomarge auf 20,1 % sank.
Wie viel Cash erwirtschaftet CDW tatsächlich?
Die aktienbasierte Vergütung schafft eine weitere Lücke zwischen Cashflow und wirtschaftlichen Kosten. Die Rechnungslegung rechnet sie wieder hinzu, weil die Ausgabe von Aktien keine unmittelbare Cashzahlung darstellt. Ein Analyst kann sie erneut abziehen, um den „realen“ freien Cashflow zu schätzen, und dabei berücksichtigen, dass die Mitarbeiter einen Wert erhalten haben, der den Aktionären gehört.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 1.205,2 | 1.277,3 | 1.598,7 | 1.335,9 | 784,6 |
| − Investitionsausgaben | 117,1 | 122,6 | 148,2 | 127,8 | 100,0 |
| = Freier Cashflow | 1.088,1 | 1.154,7 | 1.450,5 | 1.208,1 | 684,6 |
| − Aktienbasierte Vergütung | 83,6 | 64,7 | 93,7 | 91,1 | 72,6 |
| = Realer freier Cashflow | 1.004,5 | 1.090,0 | 1.356,8 | 1.117,0 | 612,0 |
| Realer freier Cashflow, in % des Umsatzes | 4,5 % | 5,2 % | 6,3 % | 4,7 % | 2,9 % |
Was zahlt ein Anleger heute für CDW?
Bei 165,11 US-Dollar am 23. Oktober 2026 zahlen Anleger das 19,8-Fache des Gewinns von CDW in den vergangenen zwölf Monaten. Das Kurs-Gewinn-Verhältnis ist der Aktienkurs geteilt durch den Gewinn je Aktie: Es zeigt, wie viel Anleger für jeden US-Dollar des jährlichen Gewinns zahlen. Das erwartete Kurs-Gewinn-Verhältnis liegt beim 15,1-Fachen, weil es stattdessen die erwarteten Gewinne verwendet. Dieser niedrigere Wert hilft nur, wenn die Prognose realistisch ist und dieselbe Rechnungslegungsgrundlage verwendet.
| Heute (23. Okt. 2026) | |
|---|---|
| Aktienkurs | 165,11 |
| Unternehmenswert (berechnet) | 26.096,8 |
| Kurs-Gewinn-Verhältnis, vergangene 12 Monate (berechnet) | 19,8x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 15,1x |
| Rendite des freien Cashflows (berechnet) | 5,3 % |
| Rendite auf den tatsächlichen freien Cashflow (berechnet) | 4,9 % |
Was das bedeutet. Der Unternehmenswert liegt über dem Börsenwert, weil er die Schulden des Unternehmens nach Abzug seiner liquiden Mittel einschließt.