Chubb Quartalszahlen am 2. Februar 2027
Laut der Analyse von MyStockButler vom Oktober 2026: Chubbs nächste Ergebnisse werden am 2. Februar 2027 erwartet. Bei Chubb ist darauf zu achten, ob Effizienzgewinne auch bei überraschenden Schadenentwicklungen Bestand haben.
Welche Prognosen hat Chubb für das Jahr abgegeben?
Chubbs Plan zielt auf höhere Gewinne sowohl aus dem Versicherungsgeschäft als auch aus dem investierten Kapital. Die Ziele vom Dezember 2025 umfassen eine bereinigte Eigenkapitalrendite von mindestens 14,0 % und eine bereinigte Rendite auf das materielle Eigenkapital von mindestens 20,0 %. Die Eigenkapitalrendite zeigt, wie viel Gewinn Chubb mit dem Kapital der Aktionäre erwirtschaftet: Stellen die Aktionäre 100 US-Dollar bereit und erzielt Chubb 14 US-Dollar Gewinn, beträgt die Rendite 14 %. Bei der materiellen Variante werden Geschäfts- oder Firmenwerte und andere immaterielle Vermögenswerte herausgerechnet, die häufig durch Übernahmen entstehen; dadurch konzentriert sie sich stärker auf das materielle Kapital. Das Management strebt außerdem ein zweistelliges Wachstum des Gewinns je Aktie und des materiellen Buchwerts an.
Das operative Versprechen ist eine drei bis vier Jahre dauernde digitale Überholung ab Dezember 2025. Chubb erwartet rund 20,0 % weniger Beschäftigte und wiederkehrende Einsparungen von 1,5 Punkten bei der kombinierten Schaden-Kosten-Quote. Die kombinierte Schaden-Kosten-Quote setzt Schäden und Kosten ins Verhältnis zu den Prämien: Eine Quote von 95 % bedeutet, dass der Versicherer für je 100 US-Dollar Prämien 95 US-Dollar ausgibt; vor Kapitalerträgen verbleiben 5 US-Dollar versicherungstechnischer Gewinn. Eine schnellere Bearbeitung von Vertragsänderungen, die 2026 auf höchstens einen Tag verkürzt werden soll, sollte den Underwritern mehr Zeit für die Risikobeurteilung geben.
| Abgedeckter Zeitraum | Untergrenze | Obergrenze | Datum der Angabe | |
|---|---|---|---|---|
| Bereinigte Eigenkapitalrendite | Mittelfristig | 14,0 % | Dez. 2025 | |
| Bereinigte Rendite auf das materielle Eigenkapital | Mittelfristig | 20,0 % | Dez. 2025 | |
| Zweistelliges EPS-Wachstum | Mittelfristig | Dez. 2025 | ||
| Zweistelliges, nachhaltiges, sich aufaddierendes Wachstum des materiellen Buchwerts | Mittelfristig | Dez. 2025 | ||
| Private Investments als Prozentsatz unseres Portfolios | Mittelfristig | 15,0 % | 15,0 % | Dez. 2025 |
| Einsparungen bei den laufenden Kosten (Punkte der kombinierten Schaden-Kosten-Quote) | 3–4 Jahre ab Dez. 2025 | 1,5 | 1,5 | Dez. 2025 |
Was das bedeutet. Das Ziel für den Bearbeitungszyklus von Vertragsänderungen liegt bei weniger als einem Tag, nicht bei genau einem Tag, da ein Tag lediglich die angegebene Obergrenze ist.
Hat Chubb seine früheren Versprechen eingehalten?
Chubbs annualisierte Ergebnisse für das zweite Quartal 2026 zeigten eine bereinigte operative Eigenkapitalrendite von 14,5 % und eine Rendite auf das materielle Eigenkapital von 21,2 %; damit wurden die im Dezember 2025 für dieses Quartal festgelegten mittelfristigen Ziele erreicht. Sie belegen noch keine mittelfristige Erfolgsbilanz, und die versprochene Transformation erstreckt sich weiterhin über drei bis vier Jahre.
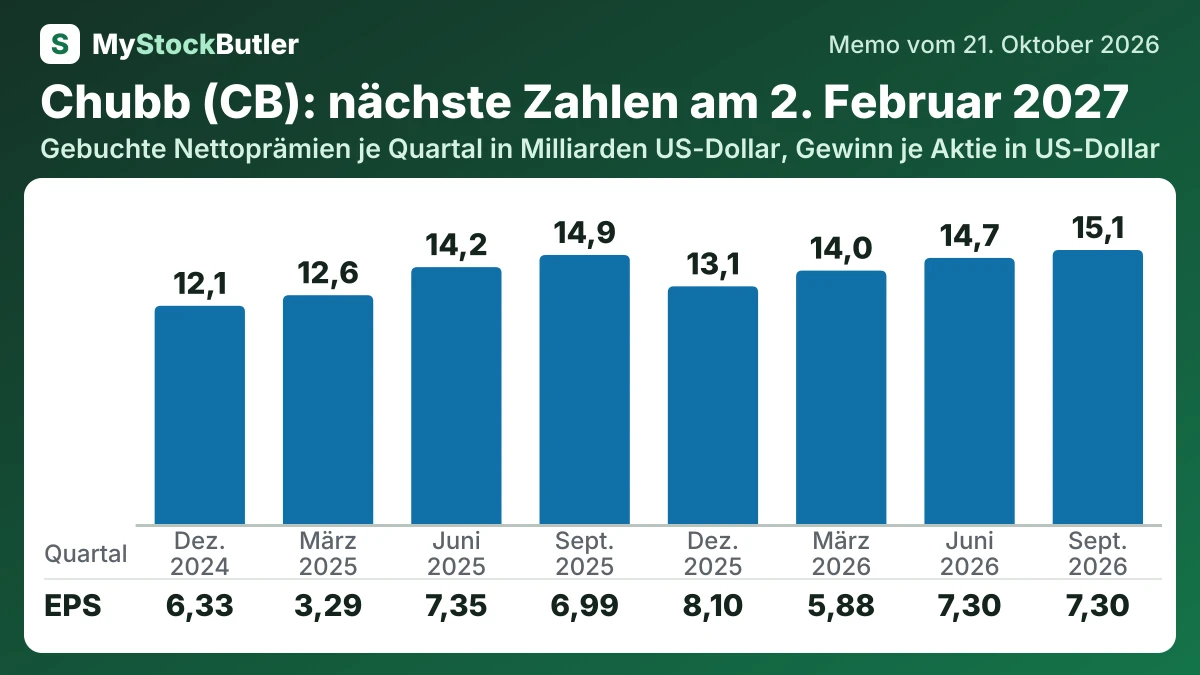
Wie entwickeln sich Umsatz und Gewinn bei Chubb?
Das Quartal bis September 2026 zeigte ein langsameres Wachstum, doch das zugrunde liegende versicherungstechnische Geschäft blieb weitgehend stabil.
| September 2026 | Juni 2026 | März 2026 | Dez. 2025 | September 2025 | Juni 2025 | März 2025 | Dez. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Gebuchte Nettoprämien | 15.143 | 14.705 | 14.005 | 13.134 | 14.866 | 14.196 | 12.646 | 12.058 |
| Kombinierte Schaden-Kosten-Quote | 84,1 % | 83,8 % | 84,0 % | 81,2 % | 81,8 % | 85,6 % | 95,7 % | 85,7 % |
| Bereinigter Gewinn (Unternehmenskennzahl) | 2.980 | 2.885 | 2.732 | 3.027 | 3.048 | 2.480 | 1.489 | 2.451 |
| Nettogewinn | 2.844 | 2.854 | 2.320 | 3.210 | 2.801 | 2.968 | 1.331 | 2.575 |
| Verwässertes EPS | 7,30 | 7,30 | 5,88 | 8,10 | 6,99 | 7,35 | 3,29 | 6,33 |
Worauf sollten Chubb-Beobachter als Nächstes achten?
Die nächsten Veröffentlichungen müssen zeigen, ob Chubbs Effizienzgewinne auch bei überraschenden Schadenentwicklungen Bestand haben. Bis zum Jahresende 2026 sollten Anleger erkennen können, ob die Bearbeitung von Vertragsänderungen den versprochenen Zyklus erreicht und ob das Management die dafür erforderlichen Ausgaben ausweist. Im Verlauf von 2028–2029 sollten sich der Abbau von Arbeitsplätzen und die Automatisierung in den Kosten zeigen, ohne die Schadenbearbeitung zu verlangsamen oder die Risikoselektion zu schwächen.