Brown–Forman Quartalszahlen am 3. Dezember 2026
Laut der Analyse von MyStockButler vom Oktober 2026: Die nächsten Ergebnisse von Brown–Forman werden am 3. Dezember 2026 erwartet. Beobachten Sie die Wiederholungskäufe, den Zugang zum kanadischen Markt und den Führungswechsel.
Welche Prognose hat Brown–Forman für das Jahr abgegeben?
Am 2. September 2026 bestätigte das Management erneut ein organisches Nettoumsatzwachstum von 0,0 % und einen Rückgang des organischen Betriebsergebnisses um 3,0 %–5,0 %. Auch bei unverändertem Umsatz kann der Gewinn sinken, weil die Kosten steigen: Wenn der Umsatz 100 US-Dollar beträgt und die Kosten von 80 US-Dollar auf 84 US-Dollar steigen, fällt das Betriebsergebnis von 20 US-Dollar auf 16 US-Dollar. Der Ausblick von Brown–Forman signalisiert daher Kostendruck oder Druck auf die Margen, selbst wenn neue Produkte den Umsatz stützen.
Der Investitionsplan für das Geschäftsjahr 2027 beläuft sich auf 60 Millionen US-Dollar–70 Millionen US-Dollar. Im ersten Quartal wurden 12 Millionen US-Dollar ausgegeben, sodass der Großteil des Plans auf die verbleibenden neun Monate entfällt; das Management hat nicht gesagt, dass es den Rest gleichmäßig ausgeben wird. Geringere Bauausgaben helfen dem Cashflow, sind aber nur dann wertvoll, wenn die vorhandene Kapazität für die künftige Nachfrage ausreicht.
| Prognosezeitraum | Niedrig | Hoch | Datum der Veröffentlichung | |
|---|---|---|---|---|
| Organischer Nettoumsatz | Jahr bis April 2027 | 0,0 % | 0,0 % | 2. Sept. 2026 |
| Organisches Betriebsergebnis | Jahr bis April 2027 | -5,0 % | -3,0 % | 2. Sept. 2026 |
| Effektiver Steuersatz | Jahr bis April 2027 | 20,0 % | 22,0 % | 2. Sept. 2026 |
| Investitionsausgaben | Jahr bis April 2027 | 60 | 70 | 2. Sept. 2026 |
Was das bedeutet. Die Umsatzangabe von null Prozent bedeutet, dass der Umsatz voraussichtlich ungefähr unverändert bleibt; es ist nicht garantiert, dass er exakt gleich bleibt.
Hat Brown–Forman seine Versprechen eingehalten?
Die Prognosebilanz erhält eine Glaubwürdigkeitsbewertung von 3/5. In vier überprüften Jahren lag der Umsatz zweimal über und zweimal unter der ursprünglichen Erwartung; kein Ergebnis lag innerhalb der Spanne. Auch die tatsächlichen Investitionsausgaben lagen in vier von fünf überprüften Jahren unter der ursprünglichen Spanne. Die Prognosen sind nützlich, aber keine verlässlichen Untergrenzen.
| Prognose des Managements | Überprüft | Darüber | Innerhalb | Darunter |
|---|---|---|---|---|
| Organisches Nettoumsatzwachstum | 4 Jahre | 2 | 0 | 2 |
| Wachstum des organischen Betriebsergebnisses | 4 Jahre | 1 | 2 | 1 |
| Effektiver Steuersatz | 5 Jahre | 1 | 2 | 2 |
| Investitionsausgaben | 5 Jahre | 0 | 1 | 4 |
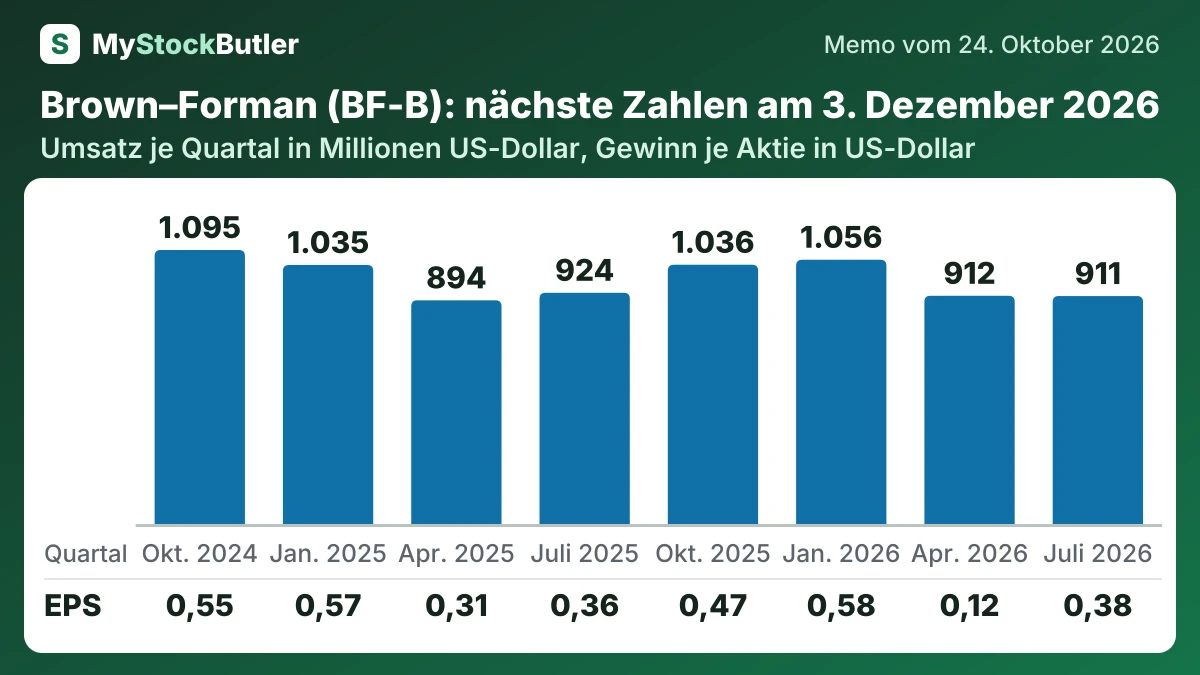
Was zeigen die letzten acht Quartale von Brown–Forman?
Umsatz und Betriebsergebnis gingen gegenüber dem Vorjahresquartal zurück, während Nettogewinn und verwässertes EPS stiegen. Geringere nicht betriebliche Aufwendungen für Leistungen nach dem Ruhestand halfen dem Nettogewinn, und frühere Rückkäufe verteilten den Gewinn auf weniger Aktien. Das EPS verbesserte sich daher ohne stärkeren Umsatz oder höheres Betriebsergebnis.
| Juli 2026 | April 2026 | Januar 2026 | Okt. 2025 | Juli 2025 | April 2025 | Januar 2025 | Okt. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 911 | 912 | 1.056 | 1.036 | 924 | 894 | 1.035 | 1.095 |
| Betriebsergebnis | 252 | 96 | 340 | 305 | 260 | 205 | 280 | 341 |
| Nettogewinn | 176 | 54 | 267 | 224 | 170 | 146 | 270 | 258 |
| EPS, verwässert | 0,38 | 0,12 | 0,58 | 0,47 | 0,36 | 0,31 | 0,57 | 0,55 |
| Cashflow aus betrieblicher Tätigkeit | 173 | 291 | 417 | 132 | 160 | 152 | 317 | 112 |
| = Free Cashflow | 161 | 265 | 392 | 107 | 129 | 102 | 272 | 81 |
Was das bedeutet. Die Angaben zum Cashflow aus betrieblicher Tätigkeit beziehen sich auf einzelne Quartale, auch wenn einige durch Subtraktion früherer kumulierter Jahreswerte von späteren berechnet werden.
Worauf sollte ich bei den nächsten Ergebnissen von Brown–Forman achten?
Die Führung bringt eine weitere Unsicherheit mit sich. Lawson Whiting wird in den Ruhestand treten, sobald ein Nachfolger ernannt ist; die Suche umfasst interne und externe Kandidaten. Der Verwaltungsrat wies außerdem einen unaufgeforderten Vorschlag von Sazerac als nicht umsetzbar zurück, während die Stimmrechtsgruppe der Familie Brown die Unabhängigkeit unterstützte. Der entscheidende Test ist, ob das nächste Führungsteam die vorhandene Kapazität und neue Produkte in wiederkehrende Nachfrage, Cashflow und nachhaltige Gewinne verwandelt.