AutoZone Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Szenario erreicht im Oktober 2027 3.151,23 US-Dollar und im Oktober 2029 3.778,88 US-Dollar – eine Gesamtrendite von 21 % bis Oktober 2029. Entscheidend ist, ob das Wachstum zu Cashflow führt, bevor Expansion und Aktienrückkäufe die finanziellen Spielräume weiter einengen.
Wohin könnte die AutoZone-Aktie steigen?
Der gewichtete Kurs für Oktober 2027 liegt bei 3.151,23 US-Dollar, was einschließlich Dividenden einer Gesamtrendite von 1 % entspricht. Im Oktober 2028 erreicht der gewichtete Kurs 3.454,33 US-Dollar, eine Rendite von 11 %. Im Oktober 2029 steigt er auf 3.778,88 US-Dollar, eine Rendite von 21 %.
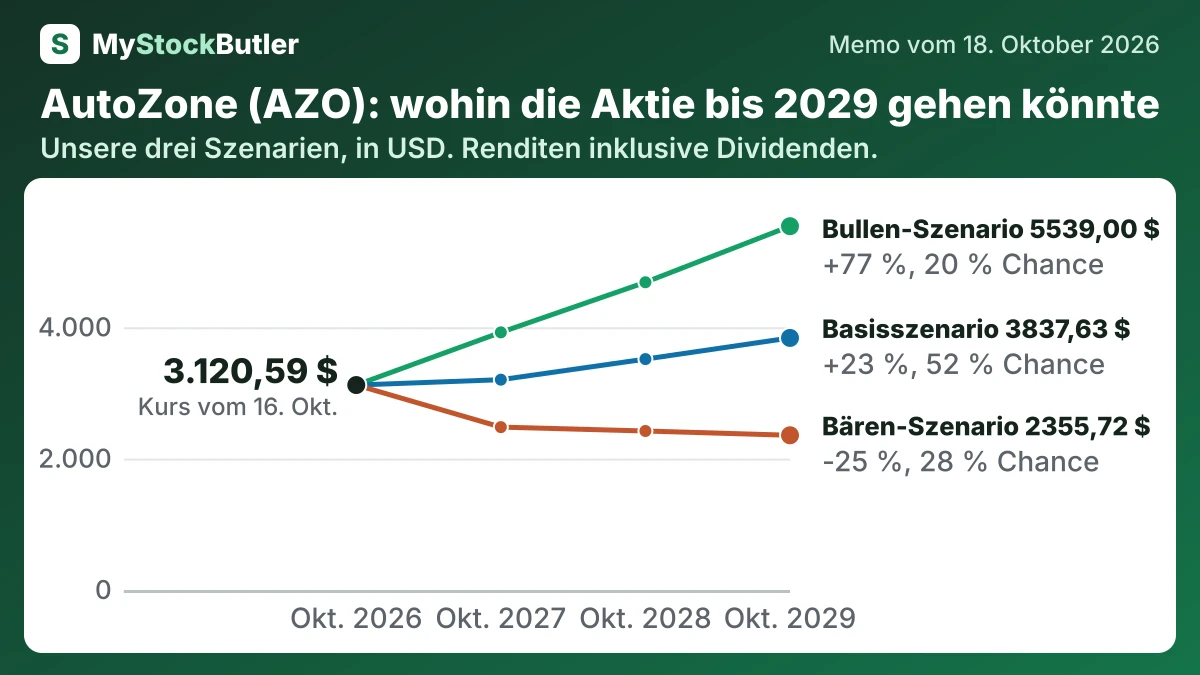
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 28 % | 2479,90 (-21 %) | 2420,75 (-22 %) | 2355,72 (-25 %) |
| Basisszenario | 52 % | 3202,09 (+3 %) | 3515,69 (+13 %) | 3837,63 (+23 %) |
| Bullen-Szenario | 20 % | 3922,77 (+26 %) | 4685,21 (+50 %) | 5539,00 (+77 %) |
| Gewichtet | 100 % | 3151,23 (+1 %) | 3454,33 (+11 %) | 3778,88 (+21 %) |
Was das bedeutet. Die gewichtete Zeile zeigt den durchschnittlich erwarteten Aktienwert, wobei das Basisszenario stärker gewichtet wird, da es wahrscheinlicher ist als das Bären- oder das Bullen-Szenario.
Was muss bei AutoZone richtig laufen – und was könnte schiefgehen?
Der gewichtete Kurs liegt im Oktober 2027 bei 3.151,23 US-Dollar (+1 %) und im Oktober 2029 bei 3.778,88 US-Dollar (+21 %). Die Prognose weist dem Bären-Szenario eine Wahrscheinlichkeit von 28 %, dem Basisszenario von 52 % und dem Bullen-Szenario von 20 % zu. Die nächste Veröffentlichung der Ergebnisse wird voraussichtlich um den 8. Dezember 2026 erwartet, ist jedoch noch unbestätigt; sie wird zeigen, ob sich die Kundenfrequenz im Do-it-yourself-Geschäft stabilisiert und ob das Umsatzwachstum die höheren SG&A-Kosten – also die Kosten für Filialen, Mieten und Verwaltung – auffängt. Bis zum Geschäftsjahr 2027 müssen die mit Mega Hubs verbundenen Programme die Wiederholungskäufe vertiefen, und die Filialkohorten müssen sich der von der Unternehmensführung angestrebten Renditekurve annähern. Im Geschäftsjahr 2028 und im Geschäftsjahr 2029 würden ein stärkerer freier Cashflow und internationale Ergebnisse schnellere Rückkäufe und das Bullen-Szenario stützen; eine schwache Kundenfrequenz, geringe Renditen der Hubs oder eine restriktivere Finanzierung würden das Bären-Szenario wahrscheinlicher machen.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Gewinn | 2.639 (2.463 / 2.764) | 2.807 (2.518 / 3.027) | 2.971 (2.573 / 3.289) |
| Aktien (Millionen) | 15,66 (15,89 / 15,50) | 15,17 (15,60 / 14,86) | 14,71 (15,29 / 14,25) |
| Dividenden je Aktie | 0,00 (0,00 / 0,00) | 0,00 (0,00 / 0,00) | 0,00 (0,00 / 0,00) |
| Kurs-Gewinn-Verhältnis | 19,00 (16,00 / 22,00) | 19,00 (15,00 / 23,00) | 19,00 (14,00 / 24,00) |
Wie viel Cash erwirtschaftet AutoZone tatsächlich?
Gewinn ist nicht gleich Cash, weil die Rechnungslegung nicht zahlungswirksame Posten und zeitliche Verschiebungen berücksichtigt. Auch die aktienbasierte Vergütung ist keine unmittelbare Cash-Zahlung, doch die Mitarbeiter erhalten Aktien, die bestehende Eigentumsanteile verwässern. Zieht man die aktienbasierte Vergütung ab, ergibt sich daher ein strengeres Maß dafür, was den Aktionären verbleibt.
Der Trend ist wichtiger als die Gesamtsumme eines einzelnen Jahres. Der reale freie Cashflow sank vom Geschäftsjahr 2022 bis zum Geschäftsjahr 2026, während die Investitionsausgaben stiegen. Das Unternehmen eröffnete im Geschäftsjahr 2026 374 Filialen und baute die notwendige Infrastruktur weiter aus, um die Teileverfügbarkeit und die Liefergeschwindigkeit zu verbessern. Diese Projekte könnten künftige Umsätze stützen, doch die Rendite muss letztlich zu dem heute gebundenen Cashflow aufschließen.
| Aug. 2026 | Aug. 2025 | Aug. 2024 | Aug. 2023 | Aug. 2022 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 3.302.846 | 3.155.401 | 3.004.116 | 2.940.788 | 3.211.135 |
| − Investitionsausgaben | 1.496.255 | 1.365.321 | 1.072.696 | 796.657 | 672.391 |
| = Freier Cashflow | 1.806.591 | 1.790.080 | 1.931.420 | 2.144.131 | 2.538.744 |
| − Aktienbasierte Vergütung | 136.804 | 124.717 | 106.246 | 93.087 | 70.612 |
| = Realer freier Cashflow | 1.669.787 | 1.665.363 | 1.825.174 | 2.051.044 | 2.468.132 |
| Realer freier Cashflow, % des Umsatzes | 8,2 % | 8,8 % | 9,9 % | 11,7 % | 15,2 % |
Was das bedeutet. Der vom Unternehmen ausgewiesene freie Cashflow unterscheidet sich von unserem, weil AutoZone eigene Regeln verwendet, bestimmte zahlungswirksame Posten wieder hinzurechnet und andere abzieht.
Was zahlt ein Investor heute für AutoZone?
Die Bewertung von AutoZone wirkt auf Basis des Gewinns moderat, doch der Finanzierungs- und Investitionsbedarf macht den Kurs anspruchsvoller, als es das KGV allein vermuten lässt.