Akamai Technologies Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Szenario für Akamai Technologies zeigt bis Oktober 2029 einen Aufwärtspfad. Entscheidend ist, Cloud-Kapazität in profitable Cash-Generierung umzuwandeln.
Wo könnte die Akamai-Technologies-Aktie im Oktober 2029 stehen?
Die Spanne ist deutlich breiter als das gewichtete Ergebnis. Im Oktober 2029 ergibt das Bären-Szenario 50,33 US-Dollar, während das Bullen-Szenario 370,85 US-Dollar ergibt. Das Bären-Szenario erhält eine Wahrscheinlichkeit von 35 %, das Basisszenario 50 %. Die verbleibenden 15 % entfallen auf das Bullen-Szenario.
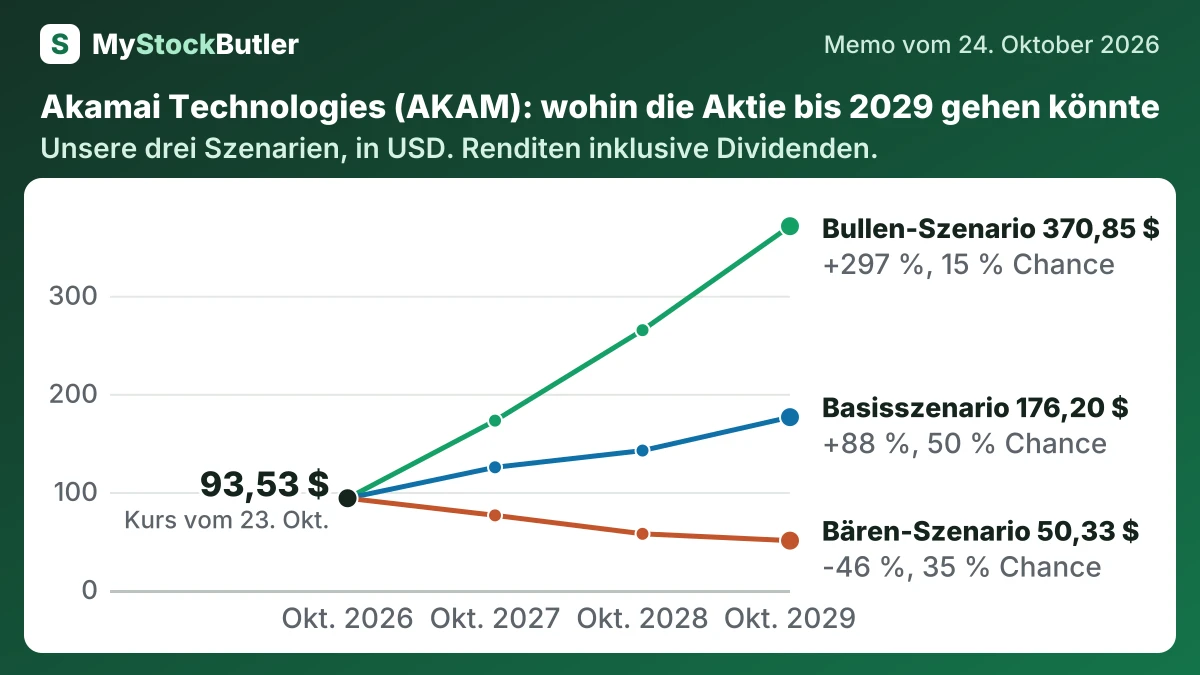
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 35 % | 76,07 (-19 %) | 57,27 (-39 %) | 50,33 (-46 %) |
| Basisszenario | 50 % | 125,08 (+34 %) | 142,14 (+52 %) | 176,20 (+88 %) |
| Bullen-Szenario | 15 % | 172,65 (+85 %) | 264,86 (+183 %) | 370,85 (+297 %) |
| Gewichtet | 100 % | 115,06 (+23 %) | 130,84 (+40 %) | 161,34 (+73 %) |
Was muss bei Akamai Technologies richtig oder falsch laufen?
Das Bären-Szenario ergibt ein EBITDA von 1.921 Millionen US-Dollar im Jahr 2027 und 2.052 Millionen US-Dollar im Jahr 2029, mit 1.950 Millionen US-Dollar dazwischen. Der Umsatz wächst langsamer, und die Margen sinken von 39,2 % auf 37,3 %, weil das Delivery-Geschäft zurückgeht, die Cloud-Auslastung enttäuscht und die Kosten hoch bleiben. Im Bullen-Szenario steigt das EBITDA von 2.279 Millionen US-Dollar auf 3.353 Millionen US-Dollar, mit 2.800 Millionen US-Dollar im Jahr 2028. Die Margen steigen von 42,6 % auf 44,7 %, da das Wachstum im Sicherheitsgeschäft und eine höhere Kapazitätsauslastung den Druck auf das Delivery-Geschäft ausgleichen.
Wie viel Cash erwirtschaftet Akamai Technologies wirklich?
Die aktienbasierte Vergütung bildet eine zweite wirtschaftliche Brücke. Zieht man 459,4 Millionen US-Dollar vom herkömmlichen freien Cashflow ab, verbleiben 239,9 Millionen US-Dollar analytischer „realer freier Cashflow“ im Jahr 2025. Dies ist keine zusätzliche Cash-Zahlung, sondern eine Schätzung der Kosten, die Aktionäre durch Verwässerung tragen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 1.518.765 | 1.519.171 | 1.348.439 | 1.274.676 | 1.404.563 |
| − Investitionsausgaben | 819.500 | 685.267 | 730.040 | 458.302 | 545.230 |
| = Freier Cashflow | 699.265 | 833.904 | 618.399 | 816.374 | 859.333 |
| − Aktienbasierte Vergütung | 459.402 | 393.378 | 328.467 | 217.185 | 202.759 |
| = Realer freier Cashflow | 239.863 | 440.526 | 289.932 | 599.189 | 656.574 |
Was das bedeutet. Der reale freie Cashflow ist niedriger, weil wir die als Vergütung an Mitarbeiter ausgegebenen Aktien abziehen, da sie einen Teil des Unternehmens abgeben, obwohl zunächst kein Cash abfließt.
Was zahlt ein Anleger heute für Akamai Technologies?
Über fünf Jahre stieg der Umsatz, während die operative Marge und die im Memo berechnete reale-Freier-Cashflow-Marge nachgaben. Sicherheits- und Cloud-Geschäft ersetzten die verlorenen Umsätze des Delivery-Geschäfts, doch die Zahlen belegen nicht, dass sie dessen Ergebnisbeitrag ersetzten. Die Nettoverschuldung stieg, da Akamai Akquisitionen und Infrastruktur finanzierte; der verwässerte Gewinn je Aktie lag 2025 bei 3,07 US-Dollar gegenüber 1,63 US-Dollar realem freien Cashflow je Aktie. Bei 93,53 US-Dollar wird die Aktie mit dem 33,6-Fachen des nachlaufenden Gewinns gehandelt und bietet eine Rendite des freien Cashflows von 5,2 %. Die reale Rendite von 1,8 % zieht die aktienbasierte Vergütung ab.
| Heute (24. Okt. 2026) | |
|---|---|
| Aktienkurs | 93,53 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 33,6x |
| Rendite des freien Cashflows (berechnet) | 5,2 % |
| Reale Free-Cashflow-Rendite (berechnet) | 1,8 % |
Was das bedeutet. Das Kurs-Gewinn-Verhältnis der nächsten zwölf Monate verwendet den von Analysten erwarteten Gewinn, ist also eine Prognose und muss nicht dem tatsächlich vom Unternehmen erzielten Gewinn entsprechen.