U.S. Bancorp Aktie Dividende — Oktober 2026
Laut der Analyse von MyStockButler vom Oktober 2026: U.S. Bancorp zahlt quartalsweise 0,54 $, wobei die Basisprognose für die bezahlten Dividenden über die Prognosezeiträume hinweg auf 2,20 $, 2,28 $ und 2,36 $ steigt. Die Dividende wird durch Gewinne und Kapital getragen, während der operative Cashflow allein nicht als Dividendenkapazität betrachtet werden kann.
Wie viel Dividende zahlt U.S. Bancorp?
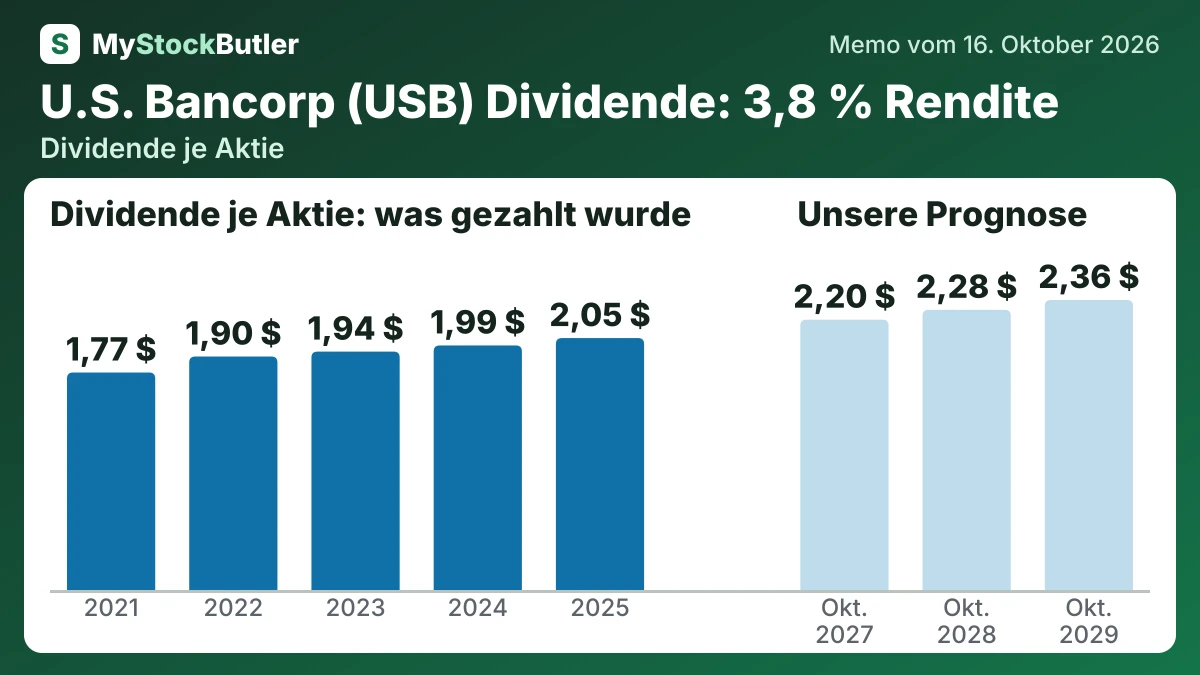
Die Basisdividende steigt von der aktuellen Quartalsrate von 0,54 $ auf bezahlte Dividenden von 2,20 $, 2,28 $ und 2,36 $ über die Prognosezeiträume hinweg. Dieser maßvolle Pfad folgt den jährlichen Erhöhungen von 2021 bis 2025 und der jüngsten Anhebung. Im Bären-Szenario wird die Dividende zunächst eingefroren und anschließend bis 2029 auf 1,84 $ gekürzt. Im Bullen-Szenario erreicht sie durch schnellere Erhöhungen 2,60 $, getragen von stärkeren Gewinnen und größerer Kapitalflexibilität.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Verwässertes Ergebnis je Aktie | 4,62 | 3,79 | 3,27 | 3,69 | 5,10 |
| − Dividenden je Aktie | 2,05 | 1,99 | 1,94 | 1,90 | 1,77 |
| = Einbehalten je Aktie | 2,25 | 1,68 | 1,29 | 1,75 | 2,30 |
Was das bedeutet. Die Dividende je Aktie verteilt hier alle Dividenden auf Stammaktien auf die durchschnittliche verwässerte Aktienzahl des Jahres und entspricht daher nicht dem Dividendenbetrag, den die Bank je Aktie beschließt.
Ist die Dividende von U.S. Bancorp durch ihren Cashflow gedeckt?
Von 2021 bis 2025 beliefen sich die den Stammaktionären verfügbaren Gewinne auf insgesamt 31,260 Milliarden US-Dollar. USB beschloss Dividenden auf Stammaktien von 14,767 Milliarden US-Dollar und gab 2,348 Milliarden US-Dollar für Aktienrückkäufe aus. Die Entscheidung war eindeutig: Die Dividenden liefen weiter, während die stärker im Ermessen des Managements liegenden Rückkäufe nach 2021 deutlich zurückgingen. Die Aktionäre erhielten Erträge, doch USB beließ mehr Kapital in der Bank.
Auch auf der Bilanz gehaltene Kredite binden Cash, während Einlagen und Großhandelsfinanzierung das Institut finanzieren. Technologie, Cybersicherheit, Filialen und regulatorische Systeme verbrauchen durch gewöhnliche Aufwendungen ebenfalls Ressourcen. Ein hoher operativer Cashflow kann daher nicht als Ausschüttungskapazität betrachtet werden.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| = Gewinne für Stammaktionäre | 7.194 | 5.909 | 5.051 | 5.501 | 7.605 |
| − Beschlossene Dividenden auf Stammaktien | 3.198 | 3.110 | 3.000 | 2.829 | 2.630 |
| − Aktienrückkäufe | 489 | 173 | 62 | 69 | 1.555 |
| = Einbehalten für Wachstum und Kapitalaufbau | 3.507 | 2.626 | 1.989 | 2.603 | 3.420 |
| Ausgeschüttet, % der Gewinne für Stammaktionäre | 51,3 % | 55,6 % | 60,6 % | 52,7 % | 55,0 % |
| Dividenden-Ausschüttungsquote — eigene | 44,2 % | 52,2 % | 59,0 % | 50,9 % | 34,4 % |
Was das bedeutet. Die bereinigten Gewinne des Unternehmens unterscheiden sich von unseren Gewinnen, weil sie wesentliche Posten auslassen und einen Teil des Gewinns berücksichtigen, der teilnehmenden Vergütungen zugewiesen ist.
Was könnte die Dividende von U.S. Bancorp verändern?
Die Einschätzung würde sich dem Bärenfall annähern, wenn die Einlagenkosten steigen oder die Salden von 2027 bis 2029 weniger stabil werden. Breitere Kreditverluste in den Jahren 2027–2028 würden die Risikovorsorge erhöhen und das Ergebnis je Aktie verringern. Kapitaldruck im Zusammenhang mit AOCI könnte Ausschüttungen ebenfalls begrenzen und das Multiple drücken.
Der Basisfall würde an Unterstützung gewinnen, wenn sich das Umsatzwachstum 2027 den Erwartungen nähert und die Aufwendungen bis 2029 weiterhin langsamer als der Umsatz wachsen. Tragbare Kreditkosten, unterstützte Dividenden und schrittweise Rückkäufe würden den zentralen Pfad bestätigen.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Buchwert | 63.416 (61.861 / 63.788) | 67.485 (64.693 / 68.115) | 71.449 (68.098 / 72.683) |
| Aktien (Millionen) | 1.554 (1.562 / 1.538) | 1.547 (1.566 / 1.516) | 1.537 (1.570 / 1.492) |
| Dividenden je Aktie | 2,20 (2,16 / 2,22) | 2,28 (2,00 / 2,40) | 2,36 (1,84 / 2,60) |
| Kurs-Buchwert-Verhältnis | 1,50 (1,25 / 1,65) | 1,50 (1,15 / 1,75) | 1,50 (1,10 / 1,85) |