SanDisk Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Szenario liegt im Oktober 2027 bei 369,91 US-Dollar; auf das Bären-, Basis- und Bullen-Szenario entfallen Wahrscheinlichkeiten von 35 %, 50 % und 15 %. Entscheidend ist, dass die Nachfrage aus dem Unternehmensbereich und Kundenbindungen die Margen stützen, während das NAND-Angebot reagiert.
Wo könnte die SanDisk-Aktie 2029 stehen?
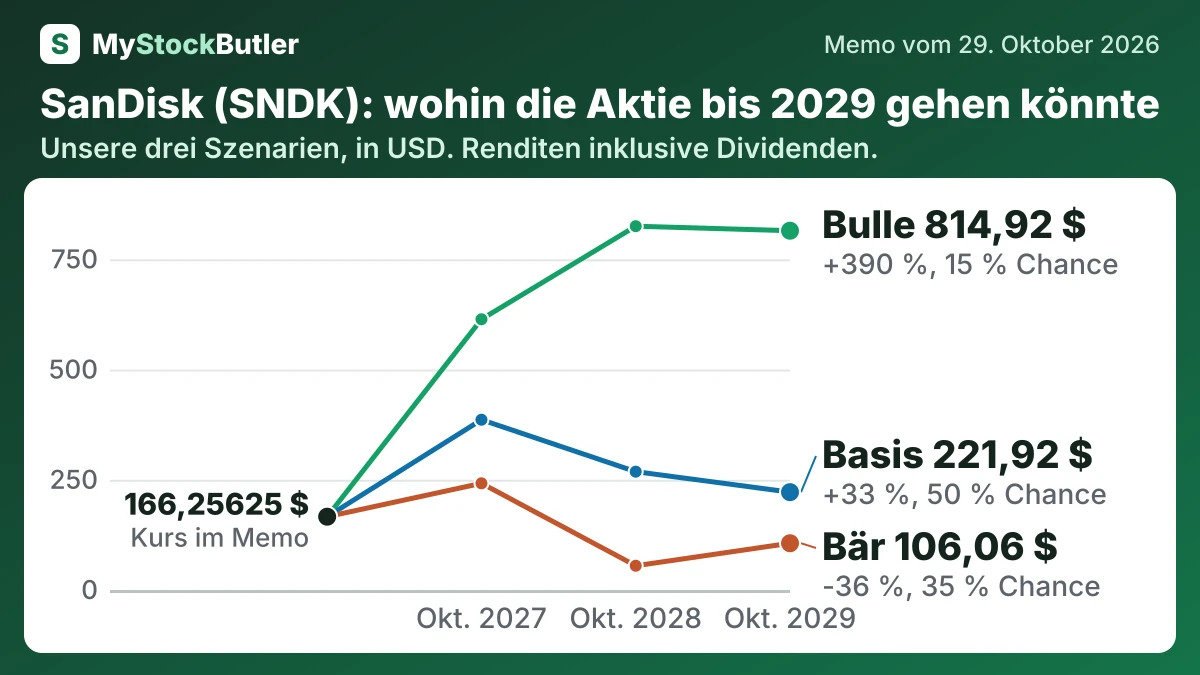
Der gewichtete Kurs liegt im Oktober 2027 bei 369,91 US-Dollar, was auf vergleichbarer Basis nach dem Split einer Rendite von +122 % entspricht. Im Oktober 2029 liegt er bei 270,32 US-Dollar, was auf vergleichbarer Basis nach dem Split einer Rendite von +63 % entspricht. Auf das Bären-Szenario entfallen 35 % Wahrscheinlichkeit, auf das Basis-Szenario 50 %. Das Bullen-Szenario trägt 15 %.
Die Prognose deutet auf ein erhebliches, wahrscheinlichkeitsgewichtetes Aufwärtspotenzial auf vergleichbarer Basis nach dem Split hin, und SanDisk bleibt im Basis-Szenario profitabel. Der gewichtete Kurs liegt im Oktober 2027 bei 369,91 US-Dollar, einem Anstieg von 122 % einschließlich Dividenden auf vergleichbarer Basis nach dem Split. Im Oktober 2028 fällt er auf 277,22 US-Dollar, einem Anstieg von 67 % einschließlich Dividenden auf vergleichbarer Basis nach dem Split. Im Oktober 2029 liegt er bei 270,32 US-Dollar, einem Anstieg von 63 % einschließlich Dividenden auf vergleichbarer Basis nach dem Split.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 35 % | 241,98 (+46 %) | 55,02 (-67 %) | 106,06 (-36 %) |
| Basis | 50 % | 386,20 (+132 %) | 268,38 (+61 %) | 221,92 (+33 %) |
| Bulle | 15 % | 614,09 (+269 %) | 825,17 (+396 %) | 814,92 (+390 %) |
| Gewichtet | 100 % | 369,91 (+122 %) | 277,22 (+67 %) | 270,32 (+63 %) |
Was muss bei SanDisk richtig oder falsch laufen?
Die Rückkäufe im Geschäftsjahr 2026 beliefen sich auf 29,19 US-Dollar je Aktie gegenüber 1,50 US-Dollar aktienbasierter Vergütung; der künftige Cashflow muss Rückkäufe ermöglichen, ohne die Widerstandsfähigkeit zu schwächen. Die Ergebnisse für Januar 2027 sind der erste Prüfpunkt: Umsatz und Margen müssen sich gegenüber der Prognose behaupten, während das ausgelieferte Volumen mehr als nur Preissteigerungen zeigen muss. Im Geschäftsjahr 2027–2028 müssen vertraglich zugesicherte Bits zu Auslieferungen und wiederkehrenden SSD-Verkäufen an Unternehmenskunden werden, und BiCS8 muss ohne Kosten- oder Ertragsprobleme hochgefahren werden. Bis 2028–2029 stützen niedrigere Kosten je Bit und eine nachhaltige Cash-Generierung das Bullen-Szenario; Überangebot, schwächere Käufe oder ein langsamerer Bau von Rechenzentren begünstigen das Bären-Szenario.
Wie viel Cash erwirtschaftet SanDisk tatsächlich?
Der operative Cashflow belief sich im Geschäftsjahr 2026 auf 11,7 Milliarden US-Dollar, während die Ausgaben für Sachanlagen und Ausrüstung 177 Millionen US-Dollar betrugen. Daraus ergab sich ein freier Cashflow von 11,5 Milliarden US-Dollar. Zieht man 232 Millionen US-Dollar aktienbasierter Vergütung ab, erhält man ein niedrigeres Maß für den wirtschaftlich den Eigentümern zur Verfügung stehenden Cashflow, da Aktienvergütungen Wert übertragen, auch wenn sie keine Zahlung in der laufenden Periode erfordern.
| Juli 2026 | Juni 2025 | Juni 2024 | Juni 2023 | Juli 2022 | |
|---|---|---|---|---|---|
| Operativer Cashflow | 11.671 | 84 | -309 | -713 | 1.151 |
| − Investitionsausgaben | 177 | 204 | 166 | 219 | 410 |
| = Freier Cashflow | 11.494 | -120 | -475 | -932 | 741 |
| − Aktienbasierte Vergütung | 232 | 182 | 149 | 165 | 171 |
| = Realer freier Cashflow | 11.262 | -302 | -624 | -1.097 | 570 |
Was das bedeutet. Für Juni 2024 liegt der freie Cashflow des Unternehmens um 137 Millionen US-Dollar höher, weil es Verkäufe von Ausrüstung von den Ausgaben für Ausrüstung abzieht, während wir sämtliche Ausgaben für Ausrüstung berücksichtigen.
Was zahlt ein Investor heute für SanDisk?
Das Kurs-Gewinn-Verhältnis (KGV) vergleicht den Aktienkurs mit dem Gewinn je Aktie. Das erwartete KGV liegt deutlich unter dem nachlaufenden KGV, was bedeutet, dass Analysten mit steigenden Gewinnen rechnen. Diese Schätzung kann einen zyklischen NAND-Hersteller schmeichelhaft erscheinen lassen: Die Non-GAAP-Bruttomarge von Sandisk stieg nach der bereinigten Rechnungslegung des Managements von 29,9 % im Geschäftsjahr Q1 2026 auf 85,1 % im Geschäftsjahr Q1 2027.
| Heute (29. Oktober 2026) | |
|---|---|
| Aktienkurs | 1.330,05 |
| Marktwert (berechnet) | 191.527,2 |
| KGV, letzte 12 Monate (berechnet) | 10,7x |
| Rendite des freien Cashflows (berechnet) | 6,0 % |
| Reale Free-Cashflow-Rendite (berechnet) | 5,9 % |
Was das bedeutet. Das Kurs-Gewinn-Verhältnis für die nächsten 12 Monate basiert auf den von Analysten geschätzten Gewinnen. Daher könnte das Unternehmen weniger verdienen, als diese Berechnung annimmt.