Royal Caribbean Group Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose für Royal Caribbean Group erreicht bis Oktober 2029 einschließlich Dividenden 383,43 US-Dollar. Sie hängt davon ab, dass Nachfrage und Preise das Gewinnwachstum stützen, während Investitionen und Verschuldung beherrschbar bleiben.
Wo könnte die Aktie von Royal Caribbean Group im Oktober 2029 stehen?
Die wahrscheinlichkeitsgewichtete Prognose steigt einschließlich Dividenden von 300,84 US-Dollar im Oktober 2027 auf 383,43 US-Dollar im Oktober 2029. Das entspricht Renditen von 10 % und 44 % gegenüber den heutigen 277,62 US-Dollar.
Die Spanne ist deutlich größer: Im Oktober 2029 liegt das Bären-Szenario bei 133,20 US-Dollar, während das Bullen-Szenario 625,74 US-Dollar erreicht. Die Prognose weist dem Basis-Szenario die höchste Wahrscheinlichkeit zu, weil die aktuelle Nachfrage und der Ausblick des Managements Wachstum stützen; Verschuldung, Fixkosten und Investitionen lassen jedoch erhebliches Abwärtspotenzial.
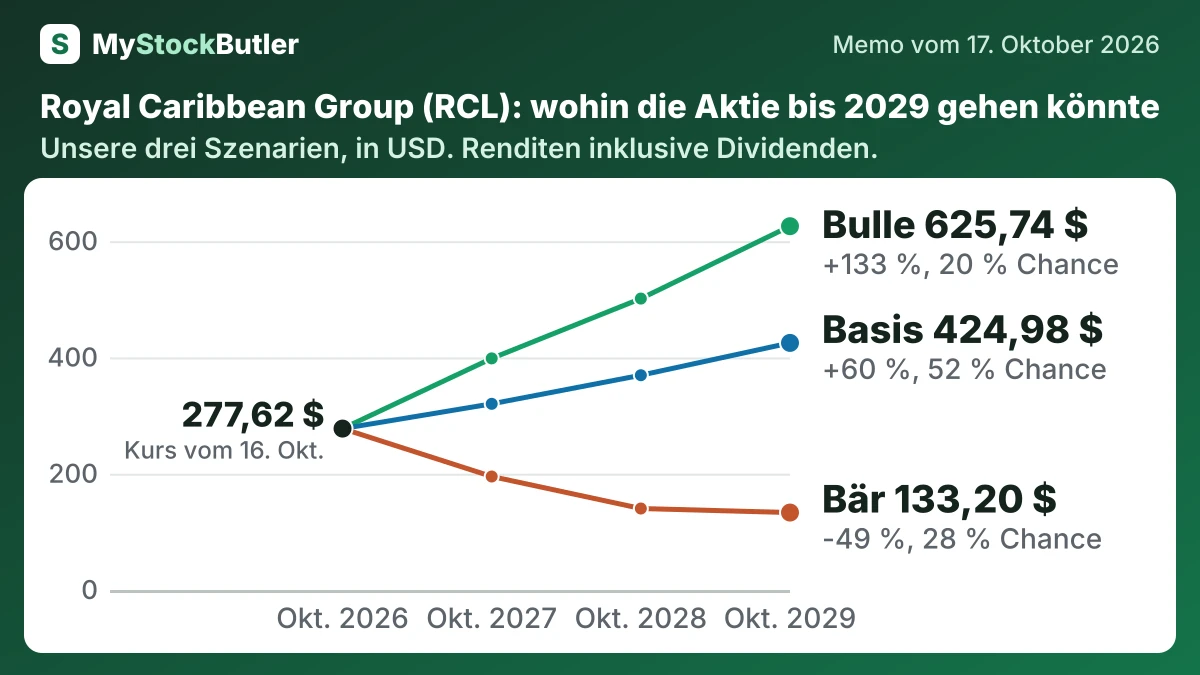
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 28 % | 195,22 (-28 %) | 140,14 (-47 %) | 133,20 (-49 %) |
| Basis | 52 % | 320,20 (+18 %) | 369,40 (+38 %) | 424,98 (+60 %) |
| Bulle | 20 % | 398,36 (+46 %) | 501,25 (+85 %) | 625,74 (+133 %) |
| Gewichtet | 100 % | 300,84 (+10 %) | 331,58 (+24 %) | 383,43 (+44 %) |
Was muss bei Royal Caribbean Group gut laufen – und was könnte schiefgehen?
Die Ergebnisse vom 27. Oktober 2026 stellen Renditen, Kosten und das bereinigte Ergebnis je Aktie dem Ausblick gegenüber, während die Kapazität wächst. 2027 muss Celebrity River Cruises eine nachhaltige Nachfrage gewinnen, und die Investition in Sandals und Beaches muss bei einer angemessenen Rendite zum Gewinn beitragen. Längerfristig müssen neue Schiffe und Reiseziele den Cashflow aus dem Geschäft so stark erhöhen, dass Verpflichtungen finanziert und die Nettoverschuldung gesenkt werden können, ohne die Renditen zu opfern. Die These funktioniert nur, wenn sich Wachstum in Cashflow umwandelt.
Wie erwirtschaftet Royal Caribbean Group nach aktienbasierter Vergütung Cash?
Costa Maya veranschaulicht den Punkt. RCL zahlte 2025 294 Millionen US-Dollar für den Hafen und angrenzendes Land. Ohne diesen Kauf würden die Investitionen auf 4.935 Millionen US-Dollar sinken und der freie Cashflow auf 1.530 Millionen US-Dollar steigen, doch das Ergebnis läge weiterhin unter 2024. Nach der Behandlung aktienbasierter Vergütung als wirtschaftliche Kosten belief sich der analytische „reale“ freie Cashflow auf 1.061 Millionen US-Dollar.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus der Geschäftstätigkeit | 6.465 | 5.265 | 4.477 | 481 | -1.878 |
| − Investitionen | 5.229 | 3.268 | 3.897 | 2.710 | 2.230 |
| = Freier Cashflow | 1.236 | 1.997 | 580 | -2.229 | -4.108 |
| − Aktienbasierte Vergütung | 175 | 267 | 126 | 36 | 64 |
| = Realer freier Cashflow | 1.061 | 1.730 | 454 | -2.265 | -4.172 |
Was das bedeutet. Der reale freie Cashflow ist niedriger, weil die Bezahlung von Mitarbeitern mit Aktien heute kein Cash verbraucht, aber einen Teil des Unternehmens abgibt.
Was zahlt ein Anleger heute für Royal Caribbean Group?
Der Cashflow ist der strengere Test. Royal Caribbean erzielte 2025 einen operativen Cashflow von 6,5 Milliarden US-Dollar, rechnete 2026 jedoch mit Investitionen von etwa 4,7 Milliarden US-Dollar, hauptsächlich für Schiffe und Reiseziele. Die Gewinne können stark aussehen, während der Cashflow knapp bleibt, weil eine profitable Flotte weiterhin ersetzt und erweitert werden muss. Die Momentaufnahme wies eine Rendite des freien Cashflows von 1,7 % aus, während die Rendite des „realen“ freien Cashflows 1,4 % betrug; diese zweite Berechnung ist nicht definiert.
| Heute (16. Okt. 2026) | |
|---|---|
| Aktienkurs | 277,62 |
| KGV, letzte 12 Monate (berechnet) | 17,2x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 13,7x |
| Rendite des freien Cashflows (berechnet) | 1,7 % |
| Rendite des realen freien Cashflows (berechnet) | 1,4 % |
Was das bedeutet. Der Unternehmenswert ist höher als der Marktwert, weil er die Schulden des Unternehmens addiert und dessen Cash abzieht und damit zeigt, was der Kauf des gesamten Unternehmens kosten würde.