PayPal Quartalszahlen
Laut der Analyse von MyStockButler vom Oktober 2026: PayPals nächste Ergebnisse werden am 27. Oktober 2026 erwartet. Entscheidend ist, ob sich das Wachstum des markengestützten Checkouts verbessert, während Investitionen die Margen belasten.
Was hat PayPal für 2026 prognostiziert?
Die Transaktionsmarge zeigt die Stärke des Zahlungsabwicklungsgeschäfts. Sie entspricht dem Geld, das nach direkten Kosten für Verarbeitung und Kreditausfällen, aber vor Aufwendungen wie Marketing und Verwaltung aus den Zahlungsaktivitäten verbleibt. Ein Geschäft, das 100 $ einnimmt, 55 $ für Lieferung und Verarbeitung ausgibt und vor der Miete 45 $ übrig behält, hat etwas geschaffen, das der Transaktionsmarge entspricht. PayPal erwartet für das Jahr eine Transaktionsmarge von 15,6 Milliarden US-Dollar beziehungsweise 14,5 Milliarden US-Dollar ohne Zinsen auf Kundenguthaben. Der Ausschluss der Zinsen bietet ein klareres Bild der Zahlungsperformance, da diese Erträge von Zinssätzen und den Guthaben auf Kundenkonten abhängen.
Das Management erwartet, dass die nicht transaktionsbezogenen Betriebskosten nach Non-GAAP um 7,0 % bis 8,0 % steigen, bei einer effektiven Steuerquote von 18,0 % bis 20,0 %. Außerdem erwartet es einen bereinigten freien Cashflow von 6,0 Milliarden US-Dollar, plant Aktienrückkäufe von 6,0 Milliarden US-Dollar und rechnet mit Investitionsausgaben von 1,0 Milliarden US-Dollar. Entscheidend ist, ob sich der Checkout ausreichend verbessert, um diese Pläne zu stützen, während die Investitionen schneller steigen als die Einsparungen.
| Prognosezeitraum | Untergrenze | Obergrenze | Datum der Angabe | |
|---|---|---|---|---|
| Transaktionsmarge $ | Jahr bis Dezember 2026 | 15.600 | 15.600 | 28. Juli 2026 |
| TM$ ohne Zinsen auf Kundenguthaben | Jahr bis Dezember 2026 | 14.500 | 14.500 | 28. Juli 2026 |
| Nicht transaktionsbezogene Betriebskosten nach Non-GAAP | Jahr bis Dezember 2026 | 7,0 % | 8,0 % | 28. Juli 2026 |
| Effektive Steuerquote nach Non-GAAP | Jahr bis Dezember 2026 | 18,0 % | 20,0 % | 28. Juli 2026 |
| Gewinn je Aktie nach Non-GAAP | Jahr bis Dezember 2026 | 5,38 | 5,38 | 28. Juli 2026 |
| Bereinigter freier Cashflow | Jahr bis Dezember 2026 | 6.000 | 28. Juli 2026 |
Was das bedeutet. Das Unternehmen nennt zwei Werte für die Transaktionsmarge, weil einer die Zinserträge auf Kundenguthaben einschließt und der andere diese Zinsen herausrechnet, obwohl beide das Kreditgeschäft enthalten.
Was zeigen PayPals letzte acht Quartale?
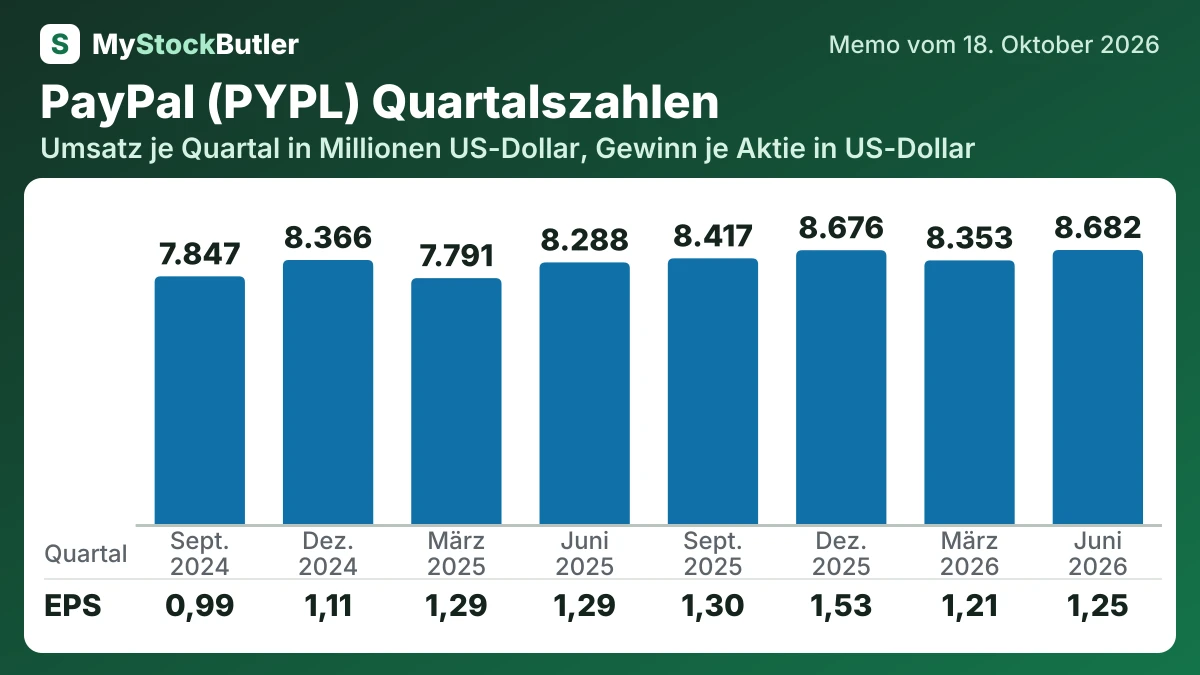
Der Umsatz stieg im Jahresvergleich, während das Betriebsergebnis zurückging. Die operative Marge schrumpfte um 171 Basispunkte auf 16,4 %. Auch Nettogewinn und verwässertes Ergebnis je Aktie gingen zurück, weil Transaktionsaufwendungen und sonstige Betriebskosten schneller wuchsen als der Umsatz.
| Juni 2026 | März 2026 | Dez. 2025 | September 2025 | Juni 2025 | März 2025 | Dez. 2024 | September 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 8.682 | 8.353 | 8.676 | 8.417 | 8.288 | 7.791 | 8.366 | 7.847 |
| Betriebsergebnis | 1.427 | 1.488 | 1.511 | 1.520 | 1.504 | 1.530 | 1.441 | 1.391 |
| Nettogewinn | 1.104 | 1.113 | 1.437 | 1.248 | 1.261 | 1.287 | 1.121 | 1.010 |
| Gewinn je Aktie, verwässert | 1,25 | 1,21 | 1,53 | 1,30 | 1,29 | 1,29 | 1,11 | 0,99 |
Was das bedeutet. Der freie Cashflow umfasst PayPals Kreditgeschäft und zählt daher auch den Cashflow aus der Kreditvergabe an Kunden, nicht nur den Cashflow aus Zahlungsdienstleistungen.
Worauf sollten PayPal-Beobachter als Nächstes achten?
Der erste Prüfpunkt sind die Q3-Ergebnisse am 27. Oktober. Anleger werden Umsatz und Ergebnis je Aktie mit den Erwartungen vergleichen, doch die wichtigeren Hinweise werden das Wachstum des markengestützten Checkouts, die Kundenbindung und die Auswirkungen der Investitionen auf die Margen liefern. Das Management erwartet, dass die Einsparungen im vierten Quartal stärker zum Tragen kommen. Spätere Berichte müssen daher zeigen, ob die Kosten sinken, ohne dem Geschäft die notwendigen Investitionen zu entziehen.
Der langfristige Test ist einfach: Das Wachstum des Checkouts, die Kundenbindung, erzielte Einsparungen und die fortgesetzte Finanzierung durch Kreditverkäufe müssen sich gemeinsam verbessern. PayPals neuere Ideen könnten später eine Rolle spielen, doch das nächste Kapitel wird zunächst davon bestimmt, ob das Unternehmen sein Kerngeschäft reparieren kann, während es für diese Reparatur bezahlt.