P&G Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose für P&G liegt im Oktober 2027 bei 155,08 US-Dollar, einschließlich Dividenden entspricht das einer negativen Rendite von 1 %. Entscheidend sind eine Verbesserung bei Volumen und Marktanteil, während Produktivitätssteigerungen Marke und Cashflow schützen.
Wohin könnten sich die P&G-Aktien entwickeln?
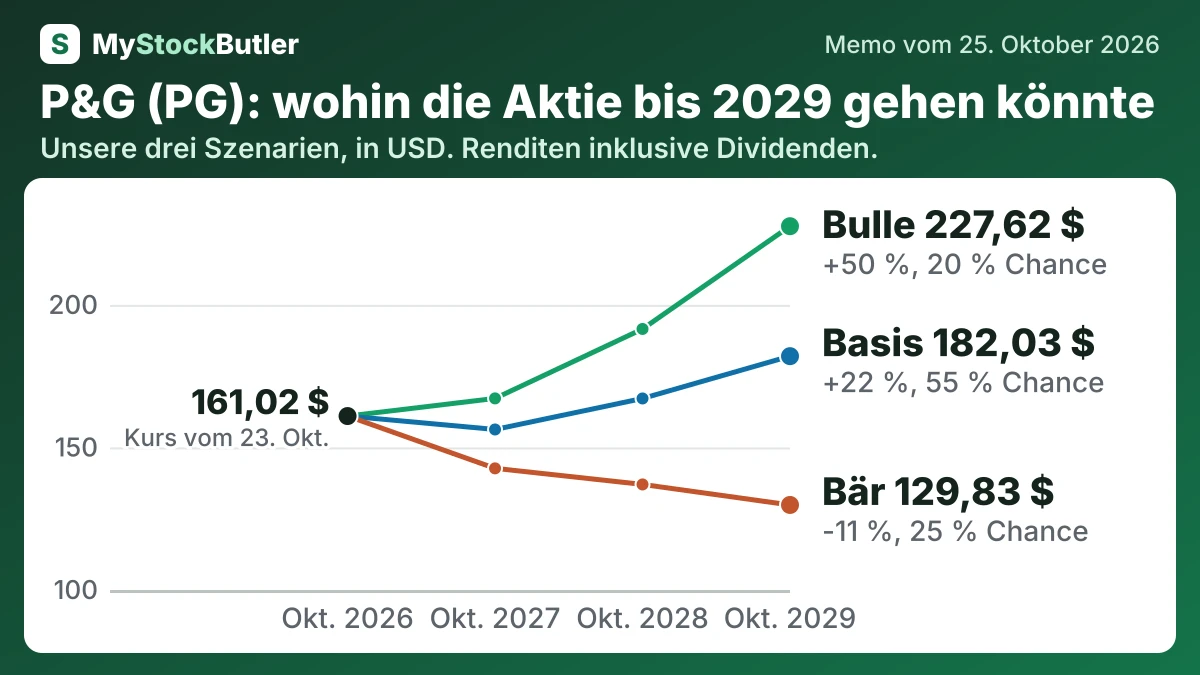
Die gewichtete Prognose liegt im Oktober 2027 bei 155,08 US-Dollar, einschließlich Dividenden entspricht das einer negativen Rendite von 1 %. Im Oktober 2029 erreicht sie 178,10 US-Dollar, einschließlich Dividenden entspricht das einer Rendite von 19 %. Auf das Bären-Szenario entfallen 25 % Wahrscheinlichkeit. Das Basisszenario hat eine Wahrscheinlichkeit von 55 %, das Bullen-Szenario von 20 %.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 142,67 (-9 %) | 137,03 (-9 %) | 129,83 (-11 %) |
| Basis | 55 % | 156,31 (-0 %) | 167,19 (+9 %) | 182,03 (+22 %) |
| Bulle | 20 % | 167,21 (+7 %) | 191,57 (+25 %) | 227,62 (+50 %) |
| Gewichtet | 100 % | 155,08 (-1 %) | 164,52 (+8 %) | 178,10 (+19 %) |
Was das bedeutet. Die gewichtete Zeile zeigt den durchschnittlich erwarteten Aktienwert, nachdem die wahrscheinlicheren Szenarien stärker gewichtet wurden.
Was muss bei P&G richtig oder falsch laufen?
Das Basisszenario unterstellt ein moderates organisches Wachstum, eine schrittweise Erholung des Volumens und Einsparungen durch die Restrukturierung, ohne einen größeren Ausfall im Service. Der Kurs steigt von 156,31 US-Dollar auf 182,03 US-Dollar. Die Wahrscheinlichkeit liegt bei 55 %, weil die Prognose ein moderates Wachstum stützt, sich die Nachfrage zuletzt verbessert hat und PG Dividenden sowie Aktienrückkäufe beibehalten hat, auch wenn der Gegenwind durch Rohstoffkosten von 1,4 Milliarden US-Dollar die Margenerholung verzögern könnte.
Das Bären-Szenario endet bei 16.188 Millionen US-Dollar, weil ein schwaches Volumen, Marktanteilsverluste und verzögerte Einsparungen die normalisierten Margen unter das jüngste Niveau drücken. Das Bullen-Szenario erreicht 21.500 Millionen US-Dollar, weil sich Volumen, Innovation und Produktivität gegenseitig verstärken. Das Bärenrisiko ist nach dem Rückgang von operativem Ergebnis und Bruttomarge im Geschäftsjahr 2026 glaubwürdig, während die Prognose weiterhin nur ein organisches Wachstum von 1 %–3 % vorsieht.
Wie viel Cash erwirtschaftet P&G tatsächlich?
Der Gewinn folgt dem Zeitpunkt der Bilanzierung; der Cashflow folgt den Geldzuflüssen und -abflüssen. Im Geschäftsjahr 2026 belief sich der operative Cashflow auf 19,556 Milliarden US-Dollar, die Investitionsausgaben lagen bei 4,409 Milliarden US-Dollar. Damit verblieb ein gewöhnlicher freier Cashflow von 15,147 Milliarden US-Dollar. Die Investitionsausgaben sind seit 3,156 Milliarden US-Dollar im Geschäftsjahr 2022 gestiegen, sodass die Aufrechterhaltung und Verbesserung des Produktionssystems nun mehr Cash verbraucht.
| Juni 2026 | Juni 2025 | Juni 2024 | Juni 2023 | Juni 2022 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 19.556 | 17.817 | 19.846 | 16.848 | 16.723 |
| − Investitionsausgaben | 4.409 | 3.773 | 3.322 | 3.062 | 3.156 |
| = Freier Cashflow | 15.147 | 14.044 | 16.524 | 13.786 | 13.567 |
| − Aktienbasierte Vergütung | 524 | 476 | 562 | 545 | 528 |
| = Realer freier Cashflow | 14.623 | 13.568 | 15.962 | 13.241 | 13.039 |
Was das bedeutet. Der freie Cashflow des Unternehmens ist höher, weil es vorübergehende Steuerzahlungen ausklammert. Wir berücksichtigen sie, weil dieses Geld das Unternehmen tatsächlich verlassen hat.
Was zahlt ein Anleger heute für P&G?
Der Umsatz stieg im Geschäftsjahr 2026, doch die operative Marge sank. Der reale freie Cashflow des Unternehmens im Verhältnis zum Umsatz erholte sich gegenüber dem Geschäftsjahr 2025, blieb aber unter dem Niveau des Geschäftsjahres 2024; sowohl das verwässerte Ergebnis je Aktie als auch der reale freie Cashflow je Aktie verbesserten sich. Bei 161,02 US-Dollar werden die Aktien mit dem 24,3-Fachen des nachlaufenden Gewinns gehandelt. Das 21,8-Fache des erwarteten Gewinns der nächsten zwölf Monate hängt davon ab, dass die prognostizierten Gewinne tatsächlich erreicht werden. Die Rendite des freien Cashflows von 3,9 % und die Dividendenrendite von 2,7 % bilden den Cash-Ertrag beim heutigen Kurs ab. Der reale freie Cashflow je Aktie des Unternehmens lag bei 6,04 US-Dollar, gegenüber je Aktie gezahlten Dividenden von 4,22 US-Dollar. Die Nettoverschuldung lag am Ende des Geschäftsjahres 2026 trotz hoher Ausschüttungen an die Aktionäre nahe ihrem Niveau des Geschäftsjahres 2022.
| Heute (25. Okt. 2026) | |
|---|---|
| Aktienkurs | 161,02 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 24,3x |
| KGV, nächste 12 Monate (berechnet) | 21,8x |
| Rendite des freien Cashflows (berechnet) | 3,9 % |
| Rendite des realen freien Cashflows (berechnet) | 3,8 % |
| Dividendenrendite (berechnet) | 2,7 % |
Was das bedeutet. Der Unternehmenswert liegt über dem Börsenwert, weil er die Schulden des Unternehmens einbezieht und dessen Cash abzieht. Er zeigt, was der Kauf des gesamten Unternehmens kosten würde.