Everpure Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Everpure-Szenario liegt im Oktober 2027 bei 49,77 US-Dollar und steigt im Oktober 2029 auf 97,56 US-Dollar. Entscheidend ist, ob sich Wachstum und Lieferzusagen in Cashflow verwandeln lassen, bevor die Bewertung ihren Preis rechtfertigen kann.
Wo könnte die Everpure-Aktie 2029 stehen?
Die gewichtete Prognose liegt im Oktober 2027 bei 49,77 US-Dollar. Im Oktober 2028 steigt sie auf 76,67 US-Dollar und im Oktober 2029 auf 97,56 US-Dollar. Die entsprechenden Renditen einschließlich Dividenden betragen minus 60 % und minus 38 %. Im Oktober 2029 beträgt die Rendite minus 21 %.
Im Oktober 2029 liegt das Bären-Szenario bei 33,44 US-Dollar und das Basisszenario bei 98,24 US-Dollar. Das Bullen-Szenario liegt bei 192,06 US-Dollar. Die Wahrscheinlichkeiten für Bären-, Basis- und Bullen-Szenario betragen 30 %/50 %/20 %.
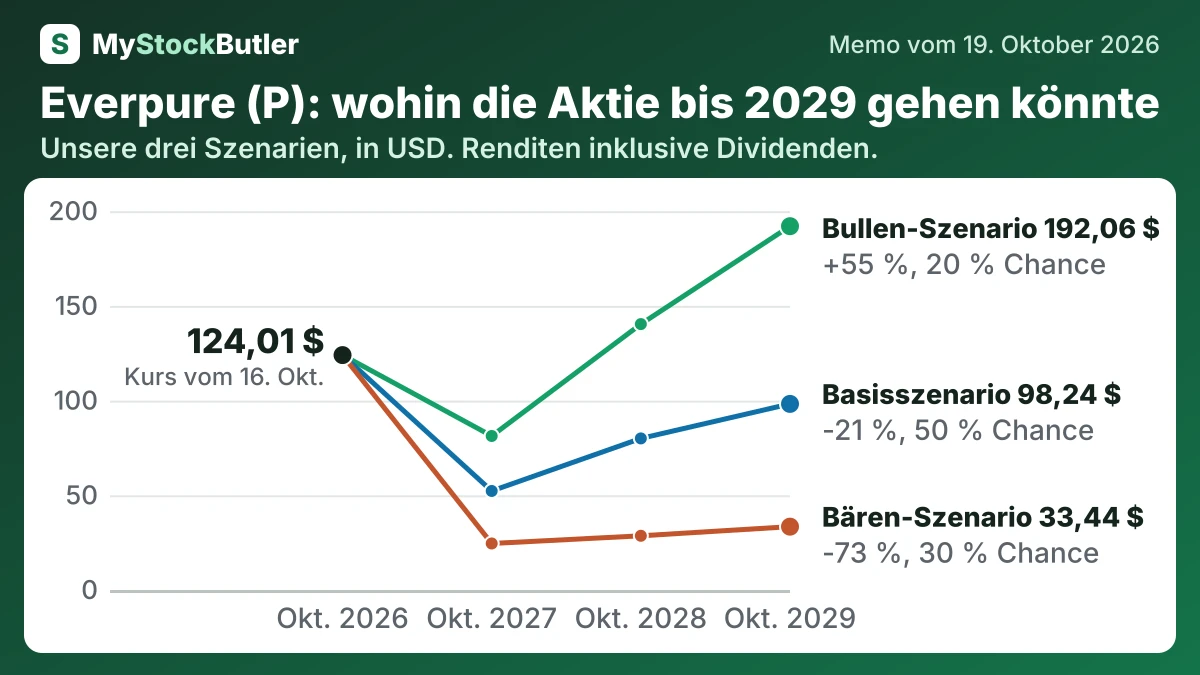
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 30 % | 24,56 (-80 %) | 28,62 (-77 %) | 33,44 (-73 %) |
| Basisszenario | 50 % | 52,28 (-58 %) | 80,02 (-35 %) | 98,24 (-21 %) |
| Bullen-Szenario | 20 % | 81,31 (-34 %) | 140,37 (+13 %) | 192,06 (+55 %) |
| Gewichtet | 100 % | 49,77 (-60 %) | 76,67 (-38 %) | 97,56 (-21 %) |
Was könnte bei Everpures Prognose schiefgehen?
Das Bären-Szenario unterstellt, dass Komponenten- und Vorabkaufkosten den Cashflow belasten, Kunden höhere Preise ablehnen und sich Lieferungen an Hyperscaler verzögern. Es ergibt im Oktober 2027 einen Wert von 24,56 US-Dollar und bis Oktober 2029 von 33,44 US-Dollar. Die Wahrscheinlichkeit beträgt 30 %, weil Margendruck, schwache Cashflow-Umwandlung und umfangreiche Komponentenverpflichtungen bereits erkennbar sind.
Wie viel Cash erwirtschaftet Everpure tatsächlich?
Die Tabellen zeigen, dass sich das Umsatzwachstum von 2,8 % im Geschäftsjahr 2024 auf 15,6 % im Geschäftsjahr 2026 erholt, während die operative Marge im Geschäftsjahr 2026 lediglich 3,1 % betrug. Der verwässerte Gewinn je Aktie drehte sich von einem Verlust von 0,50 US-Dollar im Geschäftsjahr 2022 auf 0,55 US-Dollar im Geschäftsjahr 2026. Die entscheidende Kennzahl ist der reale freie Cashflow, berechnet als Cashflow aus betrieblicher Tätigkeit abzüglich Investitionsausgaben und aktienbasierter Vergütung: 3,7 % des Umsatzes gegenüber 16,8 % nach Everpures eigener Berechnung. Die aktienbasierte Vergütung betrug 1,40 US-Dollar je Aktie.
| Feb. 2026 | Feb. 2025 | Feb. 2024 | Feb. 2023 | Feb. 2022 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 880.085 | 753.598 | 677.722 | 767.234 | 410.127 |
| − Investitionsausgaben | 264.344 | 226.727 | 195.161 | 158.139 | 102.287 |
| = Freier Cashflow | 615.741 | 526.871 | 482.561 | 609.095 | 307.840 |
| − Aktienbasierte Vergütung | 481.652 | 421.306 | 331.427 | 327.617 | 286.963 |
| = Realer freier Cashflow | 134.089 | 105.565 | 151.134 | 281.478 | 20.877 |
| Realer freier Cashflow, % des Umsatzes | 3,7 % | 3,3 % | 5,3 % | 10,2 % | 1,0 % |
Was das bedeutet. Der von dem Unternehmen selbst ausgewiesene freie Cashflow zieht die an Mitarbeiter ausgegebenen Aktien nicht ab. Deshalb ist unser realer freier Cashflow niedriger, da diese Aktien den Anteil der bisherigen Eigentümer am Unternehmen verringern.
Was zahlt ein Anleger heute für Everpure?
Eine Rendite des freien Cashflows von 3 % würde beim heutigen Eigenkapitalwert jährlich etwa 1,24 Milliarden US-Dollar erfordern. Diese Hürde liegt bereits vor Berücksichtigung der wirtschaftlichen Kosten der Mitarbeiterbeteiligung über der aktuellen Prognose. Everpures Bewertung kann aufgehen, wenn Verträge dauerhaft hohe Margen hervorbringen, die Ausgaben für Ausrüstung produktiv bleiben und die Verwässerung das Cashflow-Wachstum nicht übertrifft. Starke Auftragseingänge liefern den Auftakt; der Cashflow je bestehender Aktie muss die Argumentation abschließen.
| Heute (19. Okt. 2026) | |
|---|---|
| Aktienkurs | 124,01 |
| Kurs-Gewinn-Verhältnis, vergangene 12 Monate (berechnet) | 169,9x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 29,7x |
| Rendite des freien Cashflows (berechnet) | 1,5 % |
| Rendite des realen freien Cashflows (berechnet) | 0,3 % |
Was das bedeutet. Das Kurs-Gewinn-Verhältnis fällt vom 169,9-Fachen des vergangenen Gewinns auf das 29,7-Fache des erwarteten Gewinns, weil Analysten mit einem starken Anstieg des Gewinns je Aktie des Unternehmens rechnen.