HCA Quartalszahlen
Laut der Analyse von MyStockButler vom Oktober 2026: Die nächsten Ergebnisse von HCA werden am 27. Oktober 2026 erwartet. Bei HCA sollten Anleger beobachten, ob Aufnahmen nicht versicherter Patienten, Operationsvolumina und Zahlungseingänge den revidierten Ausblick des Managements stützen.
Welche Prognose hat HCA für das Jahr abgegeben?
| Prognosezeitraum | Untergrenze | Obergrenze | Datum der Veröffentlichung | |
|---|---|---|---|---|
| Verwässertes Ergebnis je Aktie | Jahr bis Dez. 2026 | 28,70 | 30,50 | 14. Juli 2026 |
| Investitionsausgaben | Jahr bis Dez. 2026 | 5.000 | 5.500 | 24. Juli 2026 |
| Krankenversicherungsbörsen | Jahr bis Dez. 2026 | -1.200 | -1.000 | 14. Juli 2026 |
| Ergänzende Medicaid-Zahlungsprogramme | Jahr bis Dez. 2026 | 300 | 500 | 14. Juli 2026 |
Was das bedeutet. Die Beträge aus den ergänzenden Medicaid-Zahlungsprogrammen sind Annahmen für die Erstellung der Prognose und keine zusätzlichen Gewinne, die das Unternehmen zu erzielen erwartet.
Hat HCA seine früheren Versprechen eingehalten?
Das Management übertraf außerdem seine ursprünglichen Prognosen für das bereinigte EBITDA und das verwässerte Ergebnis je Aktie für 2025. Eine Prognose ist eine Schätzung, keine Garantie, und externe Ereignisse können helfen, doch das Ergebnis stützt die finanzielle Begründung für die erwarteten Erträge.
Wie hat sich der Umsatz- und Gewinntrend von HCA entwickelt?
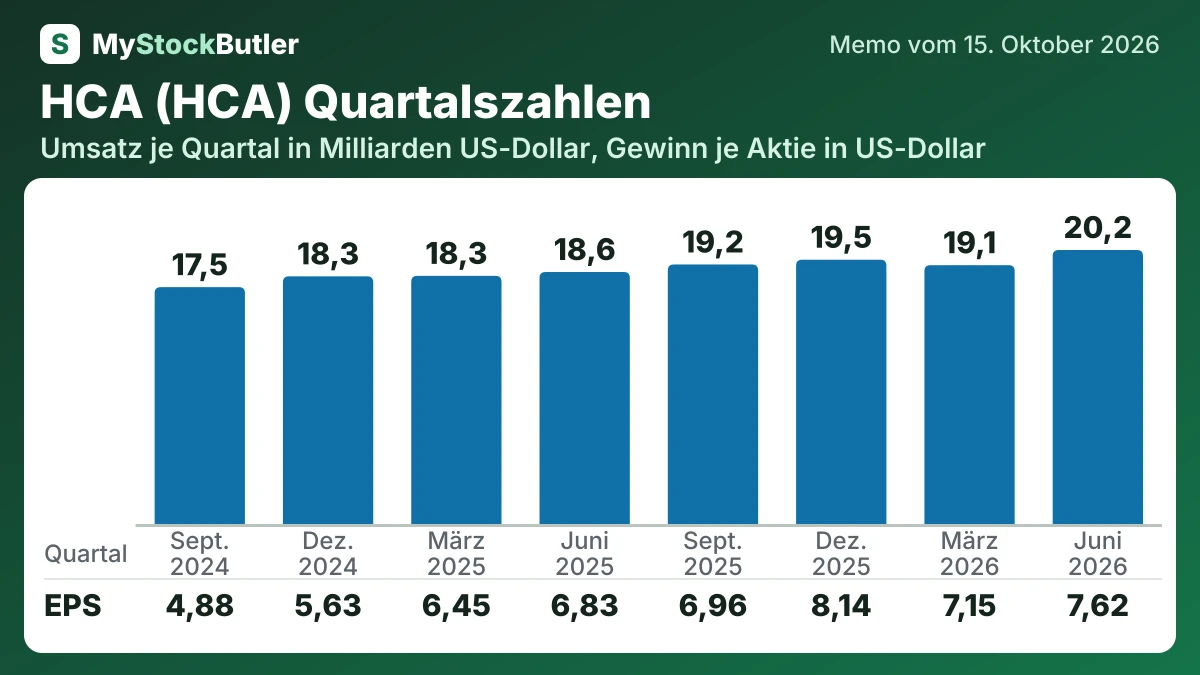
Q2 2026 zeigte mehr Aktivität, aber eine schwächere zugrunde liegende Wirtschaftlichkeit. Der Umsatz stieg um 8,7 % auf 20.230 Millionen US-Dollar, während das Betriebsergebnis nur um 3,7 % zunahm und die operative Marge auf etwa 15,3 % sank. Das EPS stieg um 11,6 % auf 7,62 US-Dollar, erneut unterstützt durch eine geringere Aktienzahl statt durch ein entsprechendes Wachstum des Gesamtgewinns.
HCA schätzte außerdem, dass nicht versicherte Patienten das Ergebnis vor Steuern um etwa 400 Millionen US-Dollar schmälerten. Der Cashflow verschlechterte sich deutlich: Der operative Cashflow sank auf 2.335 Millionen US-Dollar und der freie Cashflow auf 1.104 Millionen US-Dollar. Die Aufnahmen in denselben Einrichtungen stiegen um 2,5 %, doch die stationären Operationen gingen um 2,3 % zurück, die ambulanten Operationen um 3,4 %, während die Notaufnahmebesuche um 3,6 % zunahmen. Mehr Behandlung bedeutete daher keine bessere Wirtschaftlichkeit der Behandlung.
| Jun. 2026 | Mär. 2026 | Dez. 2025 | Sep. 2025 | Jun. 2025 | Mär. 2025 | Dez. 2024 | Sep. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 20.230 | 19.109 | 19.513 | 19.161 | 18.605 | 18.321 | 18.285 | 17.487 |
| Betriebsergebnis | 3.093 | 2.871 | 3.244 | 2.979 | 2.983 | 2.874 | 2.661 | 2.421 |
| Nettogewinn | 1.699 | 1.620 | 1.878 | 1.643 | 1.653 | 1.610 | 1.438 | 1.270 |
| Verwässertes EPS | 7,62 | 7,15 | 8,14 | 6,96 | 6,83 | 6,45 | 5,63 | 4,88 |
Was das bedeutet. Das Betriebsergebnis ist unsere Schätzung und keine Zahl, die das Unternehmen separat ausweist; es umfasst Gewinne und Verluste aus dem Verkauf von Einrichtungen.
Worauf sollten Sie bei den nächsten Ergebnissen von HCA achten?
Die nächste planmäßige Ergebniskonferenz von HCA findet am 27. Oktober 2026 statt. Entscheidend ist das Zusammenspiel aus Aufnahmen nicht versicherter Patienten, Operationsvolumina und Zahlungseingängen. Mehr Aufnahmen stützen die Nachfrage, doch die Nachfrage hilft weniger, wenn weniger Patienten versichert sind. Das Management erwartet außerdem, dass das Wachstum des bereinigten EBITDA im vierten Quartal das Wachstum im dritten Quartal übertrifft, wodurch die Ergebnisse zum Jahresende zu einem Test seiner revidierten Annahmen werden.