Ford Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der gewichtete Ford-Aktienkurs liegt im Oktober 2027 bei 12,60 US-Dollar und im Oktober 2029 bei 18,11 US-Dollar, wobei dem Basisszenario eine Wahrscheinlichkeit von 55 % zugewiesen wird. Entscheidend ist, dass ein stärkeres operatives Geschäft Cashflow generiert, während Blue und Pro die Investitionen finanzieren und die Verluste von Model e schrumpfen.
Wo könnte die Ford-Aktie 2029 stehen?
Der gewichtete Aktienkurs liegt im Oktober 2027 bei 12,60 US-Dollar (+6 %), einschließlich Dividenden. Im Oktober 2029 liegt er bei 18,11 US-Dollar (+60 %). Die Prognose weist dem Bären- eine Wahrscheinlichkeit von 28 % und dem Basisszenario von 55 % zu. Auf das Bullen-Szenario entfallen 17 %.
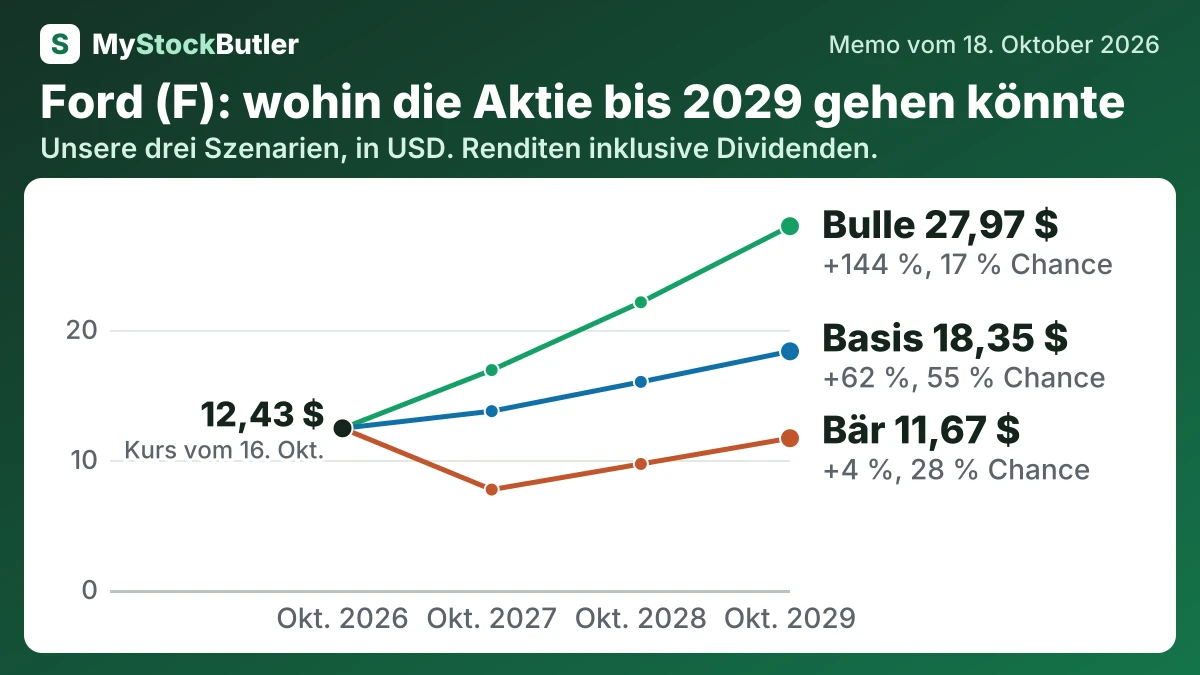
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 28 % | 7,72 (-35 %) | 9,69 (-16 %) | 11,67 (+4 %) |
| Basis | 55 % | 13,75 (+15 %) | 16,00 (+38 %) | 18,35 (+62 %) |
| Bulle | 17 % | 16,91 (+42 %) | 22,12 (+91 %) | 27,97 (+144 %) |
| Gewichtet | 100 % | 12,60 (+6 %) | 15,27 (+32 %) | 18,11 (+60 %) |
Was muss bei Ford gut oder schlecht laufen?
In der zweiten Hälfte des Jahres 2026 muss Ford die in seiner Prognose in Aussicht gestellte Cashflow-Erholung liefern und gleichzeitig Kosten für Lieferengpässe, Zölle und Garantien verkraften. Produktionsreife Prototypen für Fords Universal EV Platform—seine geplante Fahrzeugarchitektur für eine neue Generation von Elektrofahrzeugen—sind für das erste Quartal 2027 vorgesehen. Kundenfahrzeuge sollen später in diesem Jahr folgen. Die Margen von Ford Pro, die Wirtschaftlichkeit von Model e und die Garantiekosten werden zeigen, ob die etablierten Geschäftsbereiche den Wandel bis 2029 tragen können.
Wie viel Cash erwirtschaftet Ford wirklich?
Eine strenge Kennzahl geht vom operativen Cashflow des Automobilgeschäfts aus, zieht die Investitionsausgaben ab und zieht aktienbasierte Vergütungen ab. Aktienvergütung ist in diesem Moment zwar keine Barzahlung an Mitarbeiter, aber für die Aktionäre ein realer Kostenfaktor, weil sie deren Anspruch verwässert. Fabriken, Werkzeuge, Software, Pensionen und Restrukturierung konkurrieren ebenfalls um Cash.
Fords bevorzugte Kennzahl beantwortet eine engere Frage. Sie schließt die Kreditströme von Ford Credit und bestimmte Mittelabflüsse aus und addiert anschließend ausgewählte Ausschüttungen und andere Posten. Dadurch lässt sich das Industriegeschäft klar darstellen, doch die ausgeschlossenen Rechnungen bestehen weiterhin. Die beiden Kennzahlen zeigten 2025 in entgegengesetzte Richtungen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Operativer Cashflow | 8.351 | 11.823 | 13.738 | 12.269 | 494 |
| − Investitionsausgaben | 8.694 | 8.590 | 8.156 | 6.808 | 6.183 |
| = Freier Cashflow | -343 | 3.233 | 5.582 | 5.461 | -5.689 |
| − Aktienvergütung | 492 | 493 | 446 | 325 | 296 |
| = Realer freier Cashflow | -835 | 2.740 | 5.136 | 5.136 | -5.985 |
| Freier Cashflow — eigene Berechnung des Unternehmens | 3.513 | 6.672 | 6.801 | 9.081 | 4.590 |
Was das bedeutet. Fords eigener freier Cashflow ist höher, weil das Unternehmen Cashflow-Posten wie Pensionskosten, Restrukturierung und Ausschüttungen von Ford Credit wieder hinzurechnet, die unsere Berechnung als Cash behandelt.
Was zahlt ein Anleger heute für Ford?
| Heute (18. Okt. 2026) | |
|---|---|
| Aktienkurs | 12,43 |
| Marktwert (berechnet) | 49.565,81 |
| Kurs-Gewinn-Verhältnis, vergangene 12 Monate (berechnet) | nicht aussagekräftig |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 6,5x |
| Rendite des freien Cashflows (berechnet) | -0,7 % |
| Rendite des realen freien Cashflows (berechnet) | -1,7 % |
Was das bedeutet. Das Kurs-Gewinn-Verhältnis der vergangenen 12 Monate ist nicht aussagekräftig, weil das Unternehmen in diesem Zeitraum Verluste gemacht hat.