Expedia Group Aktie Dividende — Oktober 2026
Laut der Analyse von MyStockButler vom Oktober 2026: Die aktuelle Dividendenrate von Expedia Group beträgt 1,92 US-Dollar je Aktie und setzt sich aus 0,40 US-Dollar je Quartal im Jahr 2025 und 0,48 US-Dollar im Jahr 2026 zusammen. Der freie Cashflow von Expedia Group in Höhe von 3,110 Milliarden US-Dollar im Jahr 2025 belegt die finanzielle Kapazität, während das Working Capital und künftige Verpflichtungen die Cash-Conversion prägen.
Wie viel Dividende zahlt Expedia Group je Aktie?
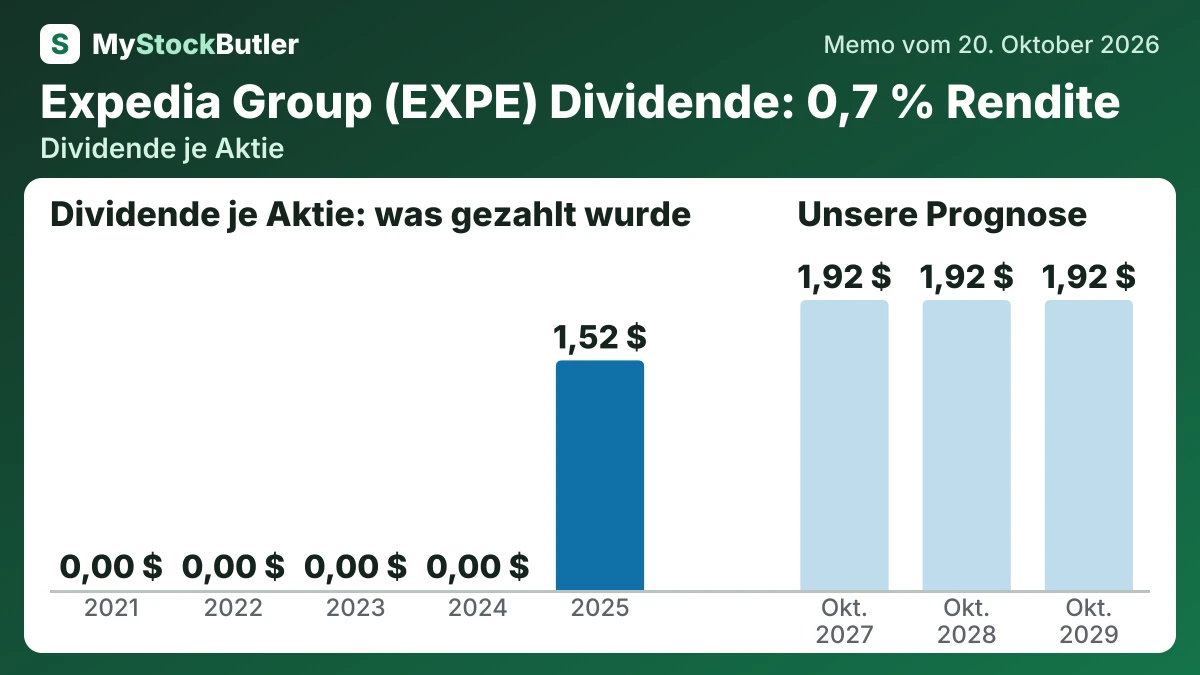
Aktienrückkäufe wurden zur größten sichtbaren Zahlung an die Aktionäre. Expedia stellte die reguläre Quartalsdividende im Februar 2025 bei 0,40 US-Dollar je Aktie wieder her, erhöhte sie im Februar 2026 auf 0,48 US-Dollar und genehmigte im Mai 2026 weitere Rückkäufe im Umfang von 5 Milliarden US-Dollar. Eine Genehmigung erlaubt künftige Käufe; sie bedeutet nicht, dass das Geld bereits ausgegeben wurde. Die Zahl der ausstehenden Aktien sank im Jahresvergleich im Q2 2026 um 5 %, der Mechanismus funktionierte also. Die wirtschaftliche Rendite hängt jedoch von den gezahlten Preisen und von neu an Mitarbeiter ausgegebenen Aktien ab. Expedia hat das finanzielle Risiko klar reduziert; ob die Rückkäufe Wert geschaffen haben, bleibt eine Frage des Preises.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| − Gezahlte Dividenden je Aktie | 1,52 | 0,00 | 0,00 | 0,00 | 0,00 |
| − Aktienrückkäufe je Aktie | 12,68 | 11,84 | 13,52 | 3,09 | 0,00 |
| = Nicht ausgeschütteter FCF je Aktie | 9,38 | 5,05 | 14,08 | 20,54 |
Was das bedeutet. Der reale freie Cashflow je Aktie ist niedriger, weil er den Wert der als Vergütung an Mitarbeiter ausgegebenen Aktien abzieht.
Ist die Dividende von Expedia Group durch den Cashflow gedeckt?
Eine stärker am Eigentümer orientierte Kennzahl zieht die aktienbasierte Vergütung vom freien Cashflow ab. Aktienbasierte Vergütung ist kein zusätzlicher Mittelabfluss, vergütet Mitarbeiter jedoch mit Eigentumsanteilen und kann bestehende Aktionäre verwässern. Daraus ergibt sich der „reale freie Cashflow“, eine analytische Konvention und keine Kennzahl von Expedia. Der Spezialist trennt daher den aus dem operativen Geschäft erwirtschafteten Cashflow, vorübergehend für künftige Reisen gehaltene Barmittel und mit Eigentumsanteilen geleistete Vergütung.
Die Nettoverschuldung bleibt in jedem Fall negativ, das heißt, es besteht Nettoliquidität, doch der Puffer wird kleiner. Im Basisszenario bewegt sie sich nach Rückkäufen, Dividenden und Übernahmen von minus 1.237 Millionen US-Dollar auf minus 729 Millionen US-Dollar. Das Bärenszenario endet bei minus 1.153 Millionen US-Dollar, weil der schwächere Gewinn teilweise durch geringere Kapitalrückzahlungen ausgeglichen wird. Das Bullenszenario endet bei minus 831 Millionen US-Dollar, weil die stärkere Cash-Generierung durch größere Rückkäufe und Übernahmen absorbiert wird. Die Prognose verwendet den freien Cashflow von 3,110 Milliarden US-Dollar im Jahr 2025 als Beleg für die Kapazität, bereinigt ihn jedoch um einen Working-Capital-Beitrag von 1,173 Milliarden US-Dollar.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Freier Cashflow | 3.110 | 2.329 | 1.844 | 2.778 | 3.075 |
| − Gezahlte Dividenden | 200 | 0 | 0 | 0 | 0 |
| − Aktienrückkäufe | 1.673 | 1.633 | 2.031 | 500 | 0 |
| = Nicht ausgeschütteter freier Cashflow | 1.237 | 696 | 2.278 | 3.075 | |
| Ausgeschüttet, % des freien Cashflows | 60,2 % | 70,1 % | 110,1 % | 18,0 % | 0,0 % |
Was das bedeutet. Im Jahr 2023 zahlte das Unternehmen 265 Millionen US-Dollar mehr an die Aktionäre aus, als es an freiem Cashflow erwirtschaftete; es musste daher auf Ersparnisse oder neue Kredite zurückgreifen.
Was könnte die Dividende von Expedia Group verändern?
Bis Oktober 2029 würden nachteilige steuerliche Entwicklungen, saisonale Kundenverpflichtungen oder stagnierende Gewinne die Bewertung drücken und Rückkäufe begrenzen. Anhaltende Wiederholungsbuchungen, eine stärkere Cash-Conversion und Belege für dauerhaftes Wachstum würden das Bull-Multiple rechtfertigen.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Normalisierter operativer Gewinn | 1.750 (1.450 / 2.100) | 1.950 (1.200 / 2.550) | 2.150 (1.300 / 3.050) |
| Dividenden je Aktie | 1,92 (1,92 / 1,92) | 1,92 (1,92 / 1,92) | 1,92 (1,92 / 1,92) |
| Nettoverschuldung | -1.237 (-1.207 / -1.201) | -905 (-1.032 / -880) | -729 (-1.153 / -831) |