Datadog Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Datadogs gewichtete Prognose deutet bis Oktober 2029 auf 148,38 US-Dollar je Aktie hin. Datadogs Prognose hängt vom Cashflow-Wachstum nach aktienbasierter Vergütung, Verwässerung und einer Bewertungskompression ab.
Wohin könnte sich Datadogs Aktie entwickeln?
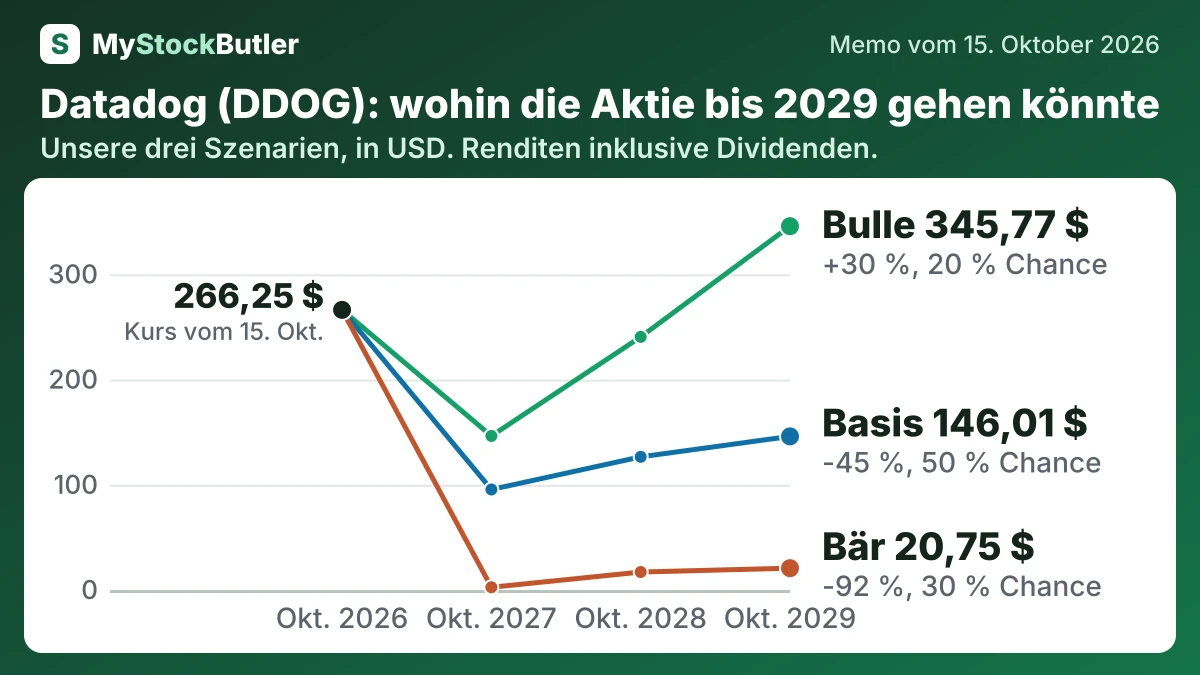
| Fall | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 2,61 (-99 %) | 17,09 (-94 %) | 20,75 (-92 %) |
| Basis | 50 % | 95,54 (-64 %) | 126,57 (-52 %) | 146,01 (-45 %) |
| Bulle | 20 % | 146,43 (-45 %) | 240,55 (-10 %) | 345,77 (+30 %) |
| Gewichtet | 100 % | 77,84 (-71 %) | 116,52 (-56 %) | 148,38 (-44 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnittswert aus dem Bären-, Basis- und Bullenfall und kein eigenständiges wahrscheinliches Ergebnis.
Was muss für Datadog gut laufen – und was könnte schiefgehen?
Der Cashflow nach aktienbasierter Vergütung ist der wichtigste operative Schwankungsfaktor. Das Basisszenario beginnt bei 290 Millionen US-Dollar und steigt ein Jahr später auf 504 Millionen US-Dollar. In der letzten Periode erreicht er 792 Millionen US-Dollar. Die erste Marge liegt bei 5 %, die letzte bei 9 % – ein Ausdruck des operativen Hebels, wenn der Umsatz wächst. Im pessimistischen Szenario beträgt der Cashflow in der ersten Periode negative 43 Millionen US-Dollar. Danach erholt er sich auf 50 Millionen US-Dollar und anschließend auf 116 Millionen US-Dollar, während sich die Nutzung stabilisiert. Das optimistische Szenario beginnt bei 360 Millionen US-Dollar. Über kostenpflichtiges KI-Monitoring, eine breitere Produktakzeptanz und bessere Skaleneffekte steigt er auf 702 Millionen US-Dollar und anschließend auf 1.200 Millionen US-Dollar. Die Bandbreite spiegelt die historische Entwicklung wider: Der Cashflow nach aktienbasierter Vergütung war 2022 negativ und ging 2025 trotz Umsatzwachstums zurück.
Der Bullenfall setzt voraus, dass sich das kostenpflichtige Monitoring von KI-Arbeitslasten über KI-native Kunden hinaus ausweitet. Die Nutzung von vier oder mehr Produkten verbessert die Expansion, und die aktienbasierte Vergütung sinkt im Verhältnis zum Umsatz. Der Pfad erreicht im Oktober 2027 146,43 US-Dollar und im Oktober 2029 345,77 US-Dollar. Die Wahrscheinlichkeit von 20 % liegt unter der des Basisfalls, weil eine dauerhafte kostenpflichtige KI-Nutzung und eine niedrigere aktienbasierte Vergütung noch nicht etabliert sind.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Freier Cashflow nach aktienbasierter Vergütung | 290 (-43,00 / 360) | 504 (50,00 / 702) | 792 (116 / 1.200) |
| Aktien (Millionen) | 372 (376 / 369) | 383 (392 / 377) | 396 (407 / 387) |
| Dividende je Aktie | 0,00 (0,00 / 0,00) | 0,00 (0,00 / 0,00) | 0,00 (0,00 / 0,00) |
| Unternehmenswert im Verhältnis zum freien Cashflow nach aktienbasierter Vergütung | 110 (70,00 / 140) | 90,00 (55,00 / 125) | 70,00 (40,00 / 110) |
| Nettoverschuldung | -3.660 (-3.993 / -3.590) | -3.156 (-3.943 / -2.888) | -2.349 (-3.812 / -1.673) |
Was das bedeutet. Die negative Nettoverschuldung bedeutet, dass das Unternehmen mehr Barmittel als geliehenes Geld hat.
Wie viel Cash erwirtschaftet Datadog wirklich?
Das strengere Maß zieht auch die aktienbasierte Vergütung ab. Werden 750,671 Millionen US-Dollar vom freien Cashflow abgezogen, verbleiben 164,046 Millionen US-Dollar „realer freier Cashflow“. Dies ist eine analytische Kennzahl, nicht Datadogs ausgewiesener Wert oder eine buchstäbliche Rechnung. Sie fragt, was übrig bleibt, wenn Beteiligungszuteilungen an Mitarbeiter als Kosten und nicht als kostenlose Vergütung behandelt werden.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 1.050.135 | 870.603 | 659.954 | 418.407 | 286.545 |
| Davon: aus dem Working Capital freigesetzt | 53.492 | 13.343 | 44.626 | 6.393 | 63.378 |
| − Investitionsausgaben | 135.418 | 95.500 | 62.406 | 64.889 | 36.025 |
| = Freier Cashflow | 914.717 | 775.103 | 597.548 | 353.518 | 250.520 |
| − Aktienbasierte Vergütung | 750.671 | 570.336 | 482.300 | 363.154 | 163.737 |
| = Realer freier Cashflow | 164.046 | 204.767 | 115.248 | -9.636 | 86.783 |
| Freier Cashflow – die eigene Berechnung des Unternehmens | 914.717 | 775.103 | 597.548 | 353.518 | 250.520 |
| Freier Cashflow, % des Umsatzes | 26,7 % | 28,9 % | 28,1 % | 21,1 % | 24,4 % |
| Realer freier Cashflow, % des Umsatzes | 4,8 % | 7,6 % | 5,4 % | -0,6 % | 8,4 % |
Was das bedeutet. Aktienbasierte Vergütung verbraucht heute kein Bargeld, gibt den Mitarbeitern jedoch einen Teil des Unternehmens. Daher zieht die Tabelle ihren Wert vom freien Cashflow ab.
Was zahlt ein Anleger heute für Datadog?
Das Kurs-Gewinn-Verhältnis (KGV) teilt den Aktienkurs durch den jährlichen Gewinn je Aktie. Datadogs ausgewiesene und bereinigte Gewinne erfordern besondere Sorgfalt, weil die aktienbasierte Vergütung Mitarbeiter mit Unternehmensanteilen bezahlt. Die Zahlung von 100 US-Dollar in bar an einen Ingenieur verbraucht Geld, lässt die Zahl der Aktien aber unverändert; eine Zahlung in Aktien schont die Barmittel, gibt dem Ingenieur jedoch einen Teil des Unternehmens. Datadogs GAAP-Betriebsmarge in Q2 2026 betrug 0 %, während die Non-GAAP-Marge 23 % erreichte. Bei der Bereinigung wurden 220,3 Millionen US-Dollar an aktienbasierter Vergütung und anderen Posten herausgerechnet. Daher zeigen die bereinigten Gewinne nicht die vollständigen wirtschaftlichen Kosten der Verwässerung.