Chipotle Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Chipotles gewichtete Prognose erreicht im Oktober 2029 35,36 US-Dollar. Sie hängt von Kundenfrequenz, Margen, Renditen neuer Restaurants und der Cash-Generierung ab.
Wo könnte die Chipotle-Aktie 2029 stehen?
Die Prognose sieht Chipotle in einem Jahr nahezu unverändert und über drei Jahre dann moderat höher. Der wahrscheinlichkeitsgewichtete Kurs liegt im Oktober 2027 bei 29,82 US-Dollar, was einschließlich Dividenden einer Rendite von 0 % entspricht, und im Oktober 2028 bei 32,56 US-Dollar, was 10 % entspricht. Im Oktober 2029 erreicht er 35,36 US-Dollar, was 19 % entspricht. Der heutige Referenzkurs beträgt 29,68 US-Dollar.
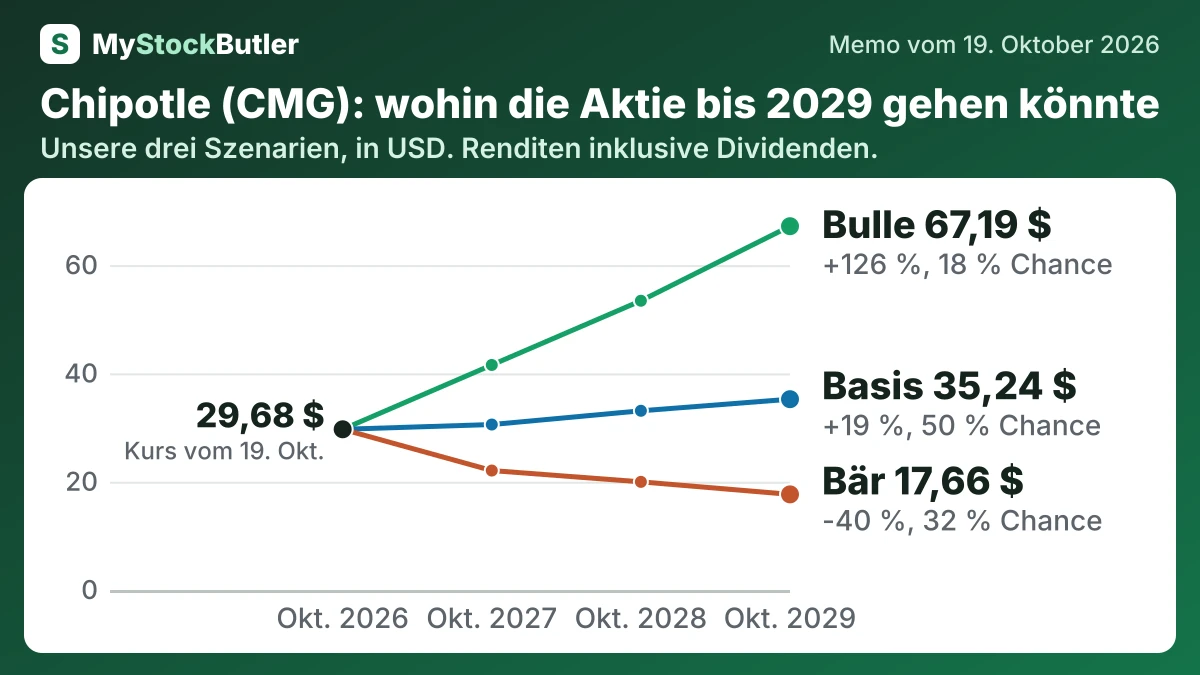
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 32 % | 22,06 (-26 %) | 19,97 (-33 %) | 17,66 (-40 %) |
| Basis | 50 % | 30,56 (+3 %) | 33,10 (+12 %) | 35,24 (+19 %) |
| Bulle | 18 % | 41,56 (+40 %) | 53,42 (+80 %) | 67,19 (+126 %) |
| Gewichtet | 100 % | 29,82 (+0 %) | 32,56 (+10 %) | 35,36 (+19 %) |
Was muss bei Chipotles Prognose gut laufen?
Die Erholung bleibt verhalten, weil die Marge im ersten Halbjahr 2026 mit 11,0 % unter den 12,9 % von 2025 lag, obwohl der Umsatz stieg. Im Bärenszenario werden 1,365 Milliarden US-Dollar im Jahr 2027 und 1,330 Milliarden US-Dollar im Jahr 2029 erzielt, weil eine schwache Kundenfrequenz und steigende Kosten die Neueröffnungen überwiegen. Im Bullenszenario werden 1,700 Milliarden US-Dollar und 2,310 Milliarden US-Dollar erreicht, weil sich die Transaktionen stärker als erwartet erholen und neue Restaurants attraktive Renditen erzielen.
Wie viel Cash erwirtschaftet Chipotle tatsächlich?
Die Investitionsausgaben beliefen sich 2025 auf 666.336. Der freie Cashflow betrug 1.447.590 gegenüber 1.511.473 im Jahr 2024. Chipotle baut und unterhält fast alle seine Restaurants selbst. Die Expansion bindet daher Cash, das eine stark franchisebasierte Kette möglicherweise an unabhängige Betreiber verlagern könnte.
Aktienbasierte Vergütung ist ein weiterer Kostenfaktor auf Eigentümerebene. Chipotle zahlte 2025 119.543 in aktienbasierter Vergütung. Nach Abzug ergibt sich ein analytischer „realer freier Cashflow“ von 1.328.047, weil die unbare Zahlung die Aktionäre dennoch verwässert.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 2.113.926 | 2.105.076 | 1.783.477 | 1.323.179 | 1.282.081 |
| − Investitionsausgaben | 666.336 | 593.603 | 560.731 | 479.164 | 442.475 |
| = Freier Cashflow | 1.447.590 | 1.511.473 | 1.222.746 | 844.015 | 839.606 |
| − Aktienbasierte Vergütung | 119.543 | 131.730 | 124.016 | 98.030 | 176.392 |
| = Realer freier Cashflow | 1.328.047 | 1.379.743 | 1.098.730 | 745.985 | 663.214 |
| Realer freier Cashflow, % des Umsatzes | 11,1 % | 12,2 % | 11,1 % | 8,6 % | 8,8 % |
Was das bedeutet. Der aus dem Betriebskapital freigesetzte Cashflow umfasst Leasingverhältnisse und andere langfristige betriebliche Veränderungen, nicht nur aus dem Lagerbestand und unbezahlten Kundenrechnungen freigesetzte Mittel.
Was zahlt ein Anleger heute für Chipotle?
| Heute (19. Oktober 2026) | |
|---|---|
| Aktienkurs | 29,68 |
| KGV, letzte 12 Monate (berechnet) | 27,2x |
| KGV, nächste 12 Monate (berechnet) | 21,6x |
| Rendite des freien Cashflows (berechnet) | 3,9 % |
| Rendite auf den realen freien Cashflow (berechnet) | 3,5 % |
Was das bedeutet. Der Unternehmenswert liegt unter dem Börsenwert, weil das Unternehmen nach den aufgeführten Ausschlüssen mehr Cash und kurzfristige Anlagen als Schulden hat.