AMETEK Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der gewichtete Kurs von AMETEK liegt im Oktober 2029 bei 225,56 US-Dollar; auf das Bären-Szenario entfallen 27 %, auf das Basisszenario 53 % und auf das Bullen-Szenario 20 %. Die Aussichten für AMETEK hängen davon ab, das durch Übernahmen getriebene Wachstum in dauerhaft organisch generierten Cashflow umzuwandeln.
Wo könnte die AMETEK-Aktie 2029 stehen?
Auf das Bären-Szenario entfallen 27 %. Das Basisszenario kommt auf 53 %, das Bullen-Szenario auf 20 %. Die Tabelle zeigt, wie sich operative Ergebnisse, Dividenden und Bewertung zu diesen Ergebnissen verbinden.
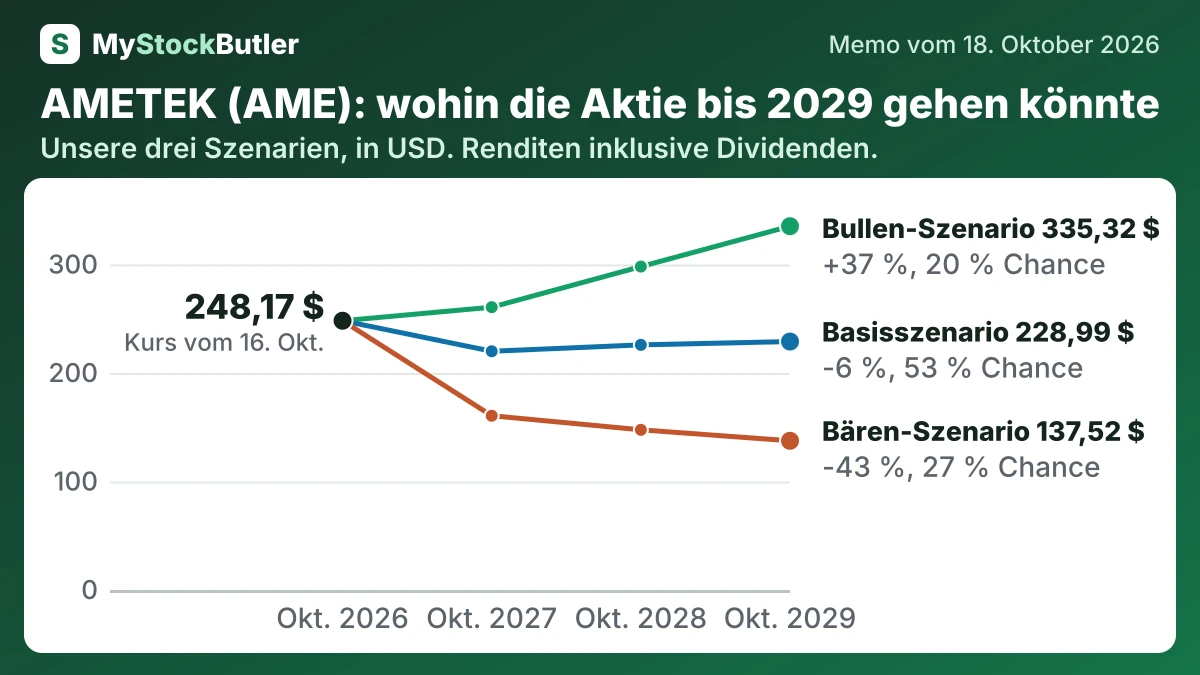
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 27 % | 160,61 (-35 %) | 147,62 (-39 %) | 137,52 (-43 %) |
| Basisszenario | 53 % | 220,04 (-11 %) | 225,94 (-8 %) | 228,99 (-6 %) |
| Bullen-Szenario | 20 % | 260,68 (+6 %) | 298,08 (+21 %) | 335,32 (+37 %) |
| Gewichtet | 100 % | 212,12 (-14 %) | 219,22 (-11 %) | 225,56 (-7 %) |
Was muss bei AMETEK gut laufen – und was könnte schiefgehen?
Die Umsatzannahmen des Basisszenarios liegen 2027 bei 8.600 Millionen US-Dollar und 2028 bei 9.000 Millionen US-Dollar und erreichen 9.450 Millionen US-Dollar. Die Margen liegen zunächst bei 20,2 % und danach bei 20,5 %. Im Bären-Szenario werden 8.200 Millionen US-Dollar und 8.300 Millionen US-Dollar angenommen, die 8.500 Millionen US-Dollar erreichen, während die Margen von 18,7 % auf 18,5 % sinken. Das Bullen-Szenario geht von 8.800 Millionen US-Dollar und 9.500 Millionen US-Dollar aus und erreicht 10.200 Millionen US-Dollar; zugleich steigen die Margen von 20,5 % auf 21,3 %. Das Bären-Szenario berücksichtigt eine langsamere Umwandlung des Auftragsbestands, Zins- und Integrationskosten; das Bullen-Szenario setzt rasche Synergien und einen Schuldenabbau voraus. Die ausgewiesenen Integrationskosten von 17,8 Millionen US-Dollar werden als einmalig behandelt.
Das Bären-Szenario setzt voraus, dass der jüngste Anstieg der Auftragseingänge abklingt, der Auftragsbestand nur langsam umgesetzt wird und die Finanzierungs- und Integrationskosten von Indicor fortbestehen. Die Gewinne schwächen sich ab, die Margen bleiben nahe 18,5 %, Aktienrückkäufe bleiben begrenzt und Anleger zahlen weniger für jeden US-Dollar Gewinn.
Wie viel Cash erwirtschaftet AMETEK tatsächlich?
AMETEK wandelt einen großen Teil seines bilanziellen Gewinns in Cash um, aber nicht der gesamte Cashbetrag steht den Eigentümern zur Verfügung. Der operative Cashflow spiegelt Zahlungseingänge, Zahlungen und nicht zahlungswirksame Bilanzierungspositionen wider; der freie Cashflow zieht die Ausgaben für Ausrüstung und Anlagen ab.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 1.801.763 | 1.828.848 | 1.735.296 | 1.149.373 | 1.160.457 |
| − Investitionsausgaben | 130.248 | 127.075 | 136.249 | 139.005 | 110.671 |
| = Freier Cashflow | 1.671.515 | 1.701.773 | 1.599.047 | 1.010.368 | 1.049.786 |
| − Aktienbasierte Vergütung | 47.767 | 47.863 | 46.199 | 47.375 | 46.103 |
| = Realer freier Cashflow | 1.623.748 | 1.653.910 | 1.552.848 | 962.993 | 1.003.683 |
| Realer freier Cashflow, % des Umsatzes | 21,9 % | 23,8 % | 23,5 % | 15,7 % | 18,1 % |
Was das bedeutet. Der freie Cashflow des Unternehmens unterscheidet sich nur geringfügig von unserem, weil das Unternehmen bei der Berichterstattung dieselben Zahlen gerundet hat.
Was zahlt ein Anleger heute für AMETEK?
| Heute (18. Okt. 2026) | |
|---|---|
| Aktienkurs | 248,17 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 36,3x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 26,3x |
| Rendite des freien Cashflows (berechnet) | 2,9 % |
| Reale Free-Cashflow-Rendite (berechnet) | 2,9 % |
Was das bedeutet. Der Unternehmenswert basiert auf Schulden und Cash vor der Übernahme von Indicor und zeigt daher möglicherweise nicht, was das gesamte Unternehmen heute wert ist.