Adobe Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Adobes gewichtete Prognose erreicht bis Oktober 2027 287,73 US-Dollar (+14 %) und hängt davon ab, dass die große Reichweite und die KI-Nachfrage in profitables Wachstum umgewandelt werden, ohne die Stärke bei der Cash-Generierung einzubüßen. Adobe muss Reichweite und KI in zahlungspflichtiges Wachstum überführen und zugleich Margen, Cashflow und finanziellen Spielraum bewahren.
Wohin könnten sich Adobes Aktien entwickeln?
Der gewichtete Pfad erreicht bis Oktober 2027 287,73 US-Dollar, bis Oktober 2028 365,66 US-Dollar und bis Oktober 2029 471,33 US-Dollar, einschließlich Dividenden. Das entspricht ausgehend von den heutigen 251,67 US-Dollar Renditen von 14 %, 45 % und 87 %.
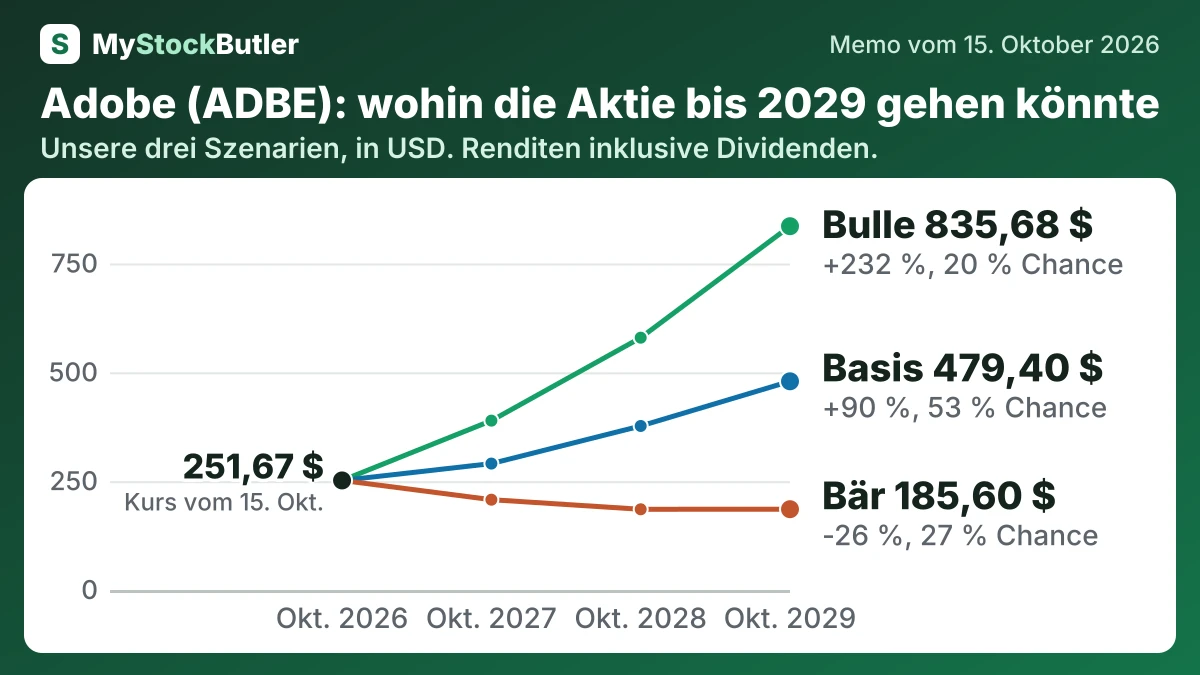
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 27 % | 207,41 (-18 %) | 185,40 (-26 %) | 185,60 (-26 %) |
| Basis | 53 % | 290,42 (+15 %) | 376,78 (+50 %) | 479,40 (+90 %) |
| Bulle | 20 % | 389,01 (+55 %) | 579,56 (+130 %) | 835,68 (+232 %) |
| Gewichtet | 100 % | 287,73 (+14 %) | 365,66 (+45 %) | 471,33 (+87 %) |
Was muss bei Adobe richtig laufen – und was könnte schiefgehen?
Das Bären-Szenario beginnt bei 7.560 Millionen US-Dollar, fällt auf 6.793 Millionen US-Dollar und endet bei 6.888 Millionen US-Dollar. Es unterstellt schwächere Umsätze und Margen, da günstigere Tools, Herabstufungen und Hosting-Kosten die Konversion belasten. Das Bullen-Szenario steigt von 10.065 Millionen US-Dollar auf 11.900 Millionen US-Dollar und anschließend auf 13.825 Millionen US-Dollar, da Firefly, Acrobat AI und Unternehmensprodukte die kostenlose Reichweite in zahlungspflichtige Nachfrage umwandeln. Die monatlich aktiven Nutzer der Creative-Freemium-Angebote haben bereits die Marke von 100 Millionen überschritten und legten gegenüber dem Vorjahr um mehr als 70 % zu, doch die zahlungspflichtige Konversion und der Bruttogewinn aus KI werden nicht offengelegt.
Wie viel Cash erwirtschaftet Adobe tatsächlich?
Der operative Cashflow betrug 10.031 Millionen US-Dollar. Nach Investitionsausgaben von 179 Millionen US-Dollar belief sich der freie Cashflow auf 9.852 Millionen US-Dollar. Das entspricht 41,4 % des Umsatzes und zeigt eine ungewöhnlich starke Cash-Konversion.
Die aktienbasierte Vergütung stellt einen weiteren wirtschaftlichen Anspruch dar. Adobe verbuchte im Geschäftsjahr 2025 aktienbasierte Vergütungen von 1.942 Millionen US-Dollar. Da bei der Gewährung von Aktien kein Cash abfließt, addiert die Rechnungslegung den Aufwand wieder zum operativen Cashflow hinzu. Bestehende Aktionäre tragen jedoch die Verwässerung oder die Kosten für Aktienrückkäufe, die diese ausgleichen sollen. Nach Abzug der aktienbasierten Vergütung verbleibt ein analytischer „realer freier Cashflow“ von 7.910 Millionen US-Dollar.
| Nov. 2025 | Nov. 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 10.031 | 8.056 | 7.302 | 7.838 | 7.230 |
| − Investitionsausgaben | 179 | 183 | 360 | 442 | 348 |
| = Freier Cashflow | 9.852 | 7.873 | 6.942 | 7.396 | 6.882 |
| − Aktienbasierte Vergütung | 1.942 | 1.833 | 1.718 | 1.440 | 1.069 |
| = Realer freier Cashflow | 7.910 | 6.040 | 5.224 | 5.956 | 5.813 |
| Realer freier Cashflow, % des Umsatzes | 33,3 % | 28,1 % | 26,9 % | 33,8 % | 36,8 % |
Was das bedeutet. Der freie Cashflow könnte zu hoch erscheinen, weil die Zeile für Investitionsausgaben Softwarekäufe und andere immaterielle Vermögenswerte nicht erfasst, die in sonstigen Investitionen enthalten waren.
Was zahlt ein Anleger heute für Adobe?
Das Kurs-Gewinn-Verhältnis (KGV) setzt den Aktienkurs ins Verhältnis zum Gewinn je Aktie. Das nachlaufende KGV verwendet die vergangenen zwölf Monate; das zukunftsgerichtete KGV nutzt eine Schätzung für die kommenden zwölf Monate. Der nach GAAP ermittelte Gewinn enthält vorgeschriebene Aufwendungen, während Adobes Non-GAAP-Kennzahl bestimmte Posten wie aktienbasierte Vergütungen und die Abschreibung immaterieller Vermögenswerte herausrechnet. Die beiden Gewinnabgrenzungen führen zu sehr unterschiedlichen scheinbaren Preisen. Daher muss das zukunftsgerichtete Multiple zunächst auf seine Rechnungslegung geprüft werden, bevor es als günstig bezeichnet werden kann.
| Heute (15. Okt. 2026) | |
|---|---|
| Aktienkurs | 251,67 |
| Marktwert (berechnet) | 97.949,96 |
| Unternehmenswert (berechnet) | 98.673,96 |
| KGV, letzte 12 Monate (berechnet) | 14,0x |
| Rendite des freien Cashflows (berechnet) | 10,1 % |
| Reale Free-Cashflow-Rendite (berechnet) | 8,1 % |
Was das bedeutet. Das Kurs-Gewinn-Verhältnis für die nächsten 12 Monate ist niedriger, weil es den von Analysten erwarteten Gewinn verwendet und nicht den Gewinn, den das Unternehmen bereits erzielt hat.